ETF 한 페이지에 퍼센트가 넷: SEC 수익률·트레일링 수익률·YTM·총수익률이 각각 답하는 질문
9월 24일 TLT의 SEC 수익률은 5.41%, 트레일링 수익률은 4.90%, 연초 이후 총수익률은 −6.15%였다. 숫자마다 무엇을 재는지, 왜 다른지, 수익률과 금리 위험을 잇는 계산을 정리했다.
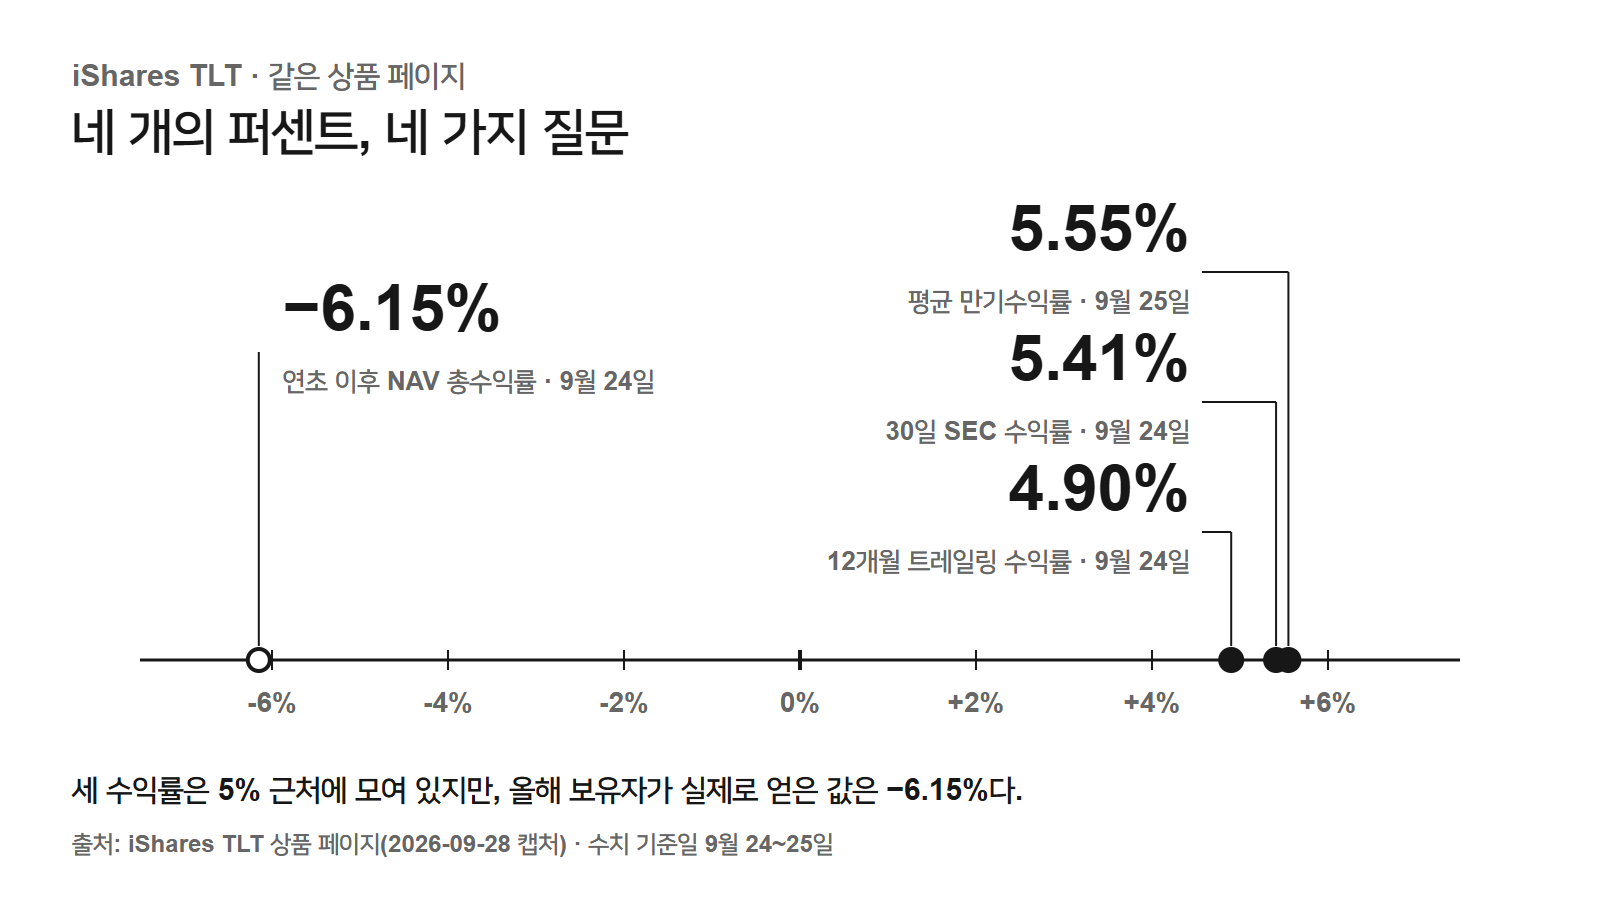
9월 24일 iShares의 TLT 상품 페이지에는 30일 SEC 수익률 5.41%가 떠 있었다. TLT는 만기가 20년 이상 남은 미국 국채를 담는 펀드다. 같은 페이지의 연초 이후 총수익률은 −6.15%였다.
둘 다 틀린 숫자는 아니다. 서로 다른 질문에 답할 뿐이다. ETF 수익률은 정해진 규칙으로 계산한 포트폴리오의 이자 수입이지, 내가 앞으로 벌 돈을 예측한 값이 아니다. 두 펀드를 비교하려면 먼저 다섯 가지를 맞춰 봐야 한다. 어떤 지표인지, 어느 기간인지, 무엇으로 나눴는지, 비용을 뺐는지, 언제 기준인지. 그다음 듀레이션을 본다. 장기채 펀드에서는 금리가 조금만 움직여도 몇 달 치 이자가 날아가기 때문이다.
수익률은 약속이 아니라 계산 규칙이다
TLT의 세 수익률이 서로 비슷한 건 같은 채권에서 나오는 이자를 재기 때문이다. 다만 자르는 방식이 다르다. 30일 동안 쌓인 이자, 12개월 동안 실제로 준 분배금, 지금 채권 가격으로 계산한 만기수익률이다. 총수익률은 1월 1일부터 보유자가 실제로 얻은 결과를 잰다.
TLT의 SEC 수익률과 트레일링 수익률이 0.51%p 차이 나는 건 대부분 두 규칙이 이자를 세는 방식이 달라서다. 그날 펀드에 생긴 일과는 관계가 없다. 이 해석이 맞다면 TLT가 액면가보다 한참 싼 채권을 들고 있는 동안에는 이 차이가 계속 남아 있어야 한다.
원문 증거 — SEC가 표준으로 정한 것
SEC 수익률은 비슷한 펀드끼리 수익률을 더 쉽게 비교할 수 있도록 SEC가 만든 표준 계산법이다.
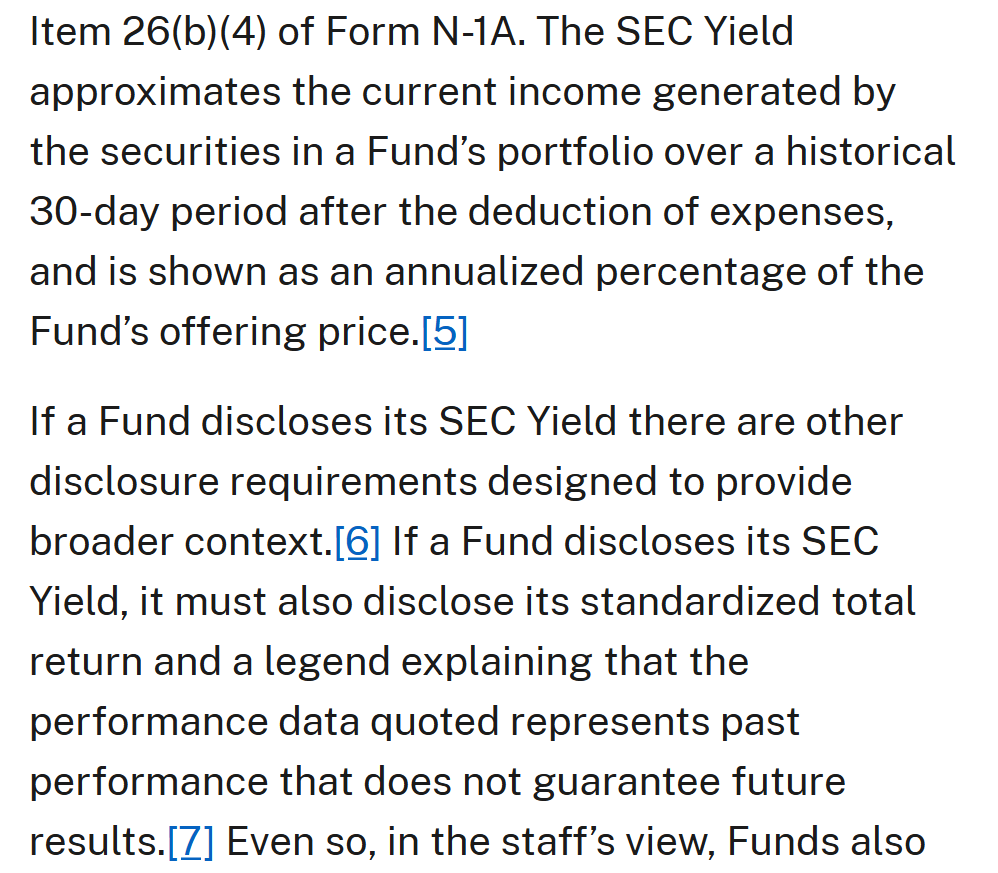
두 문장이 요점을 담고 있다. SEC 수익률은 과거 30일 동안 포트폴리오가 만든 이자에서 비용을 빼고 이를 연 환산해 공모가 대비 비율로 보여 준다. 그리고 이 수익률을 광고하는 펀드는 표준 총수익률과 "과거 성과는 미래를 보장하지 않는다"는 문구도 함께 보여 줘야 한다. 감독기관부터 수익률과 수익을 따로 봐야 할 사실로 다루는 셈이다.
계산 규칙의 세부 조항을 보면 SEC 수익률이 실제 분배금과 자주 어긋나는 이유가 보인다.
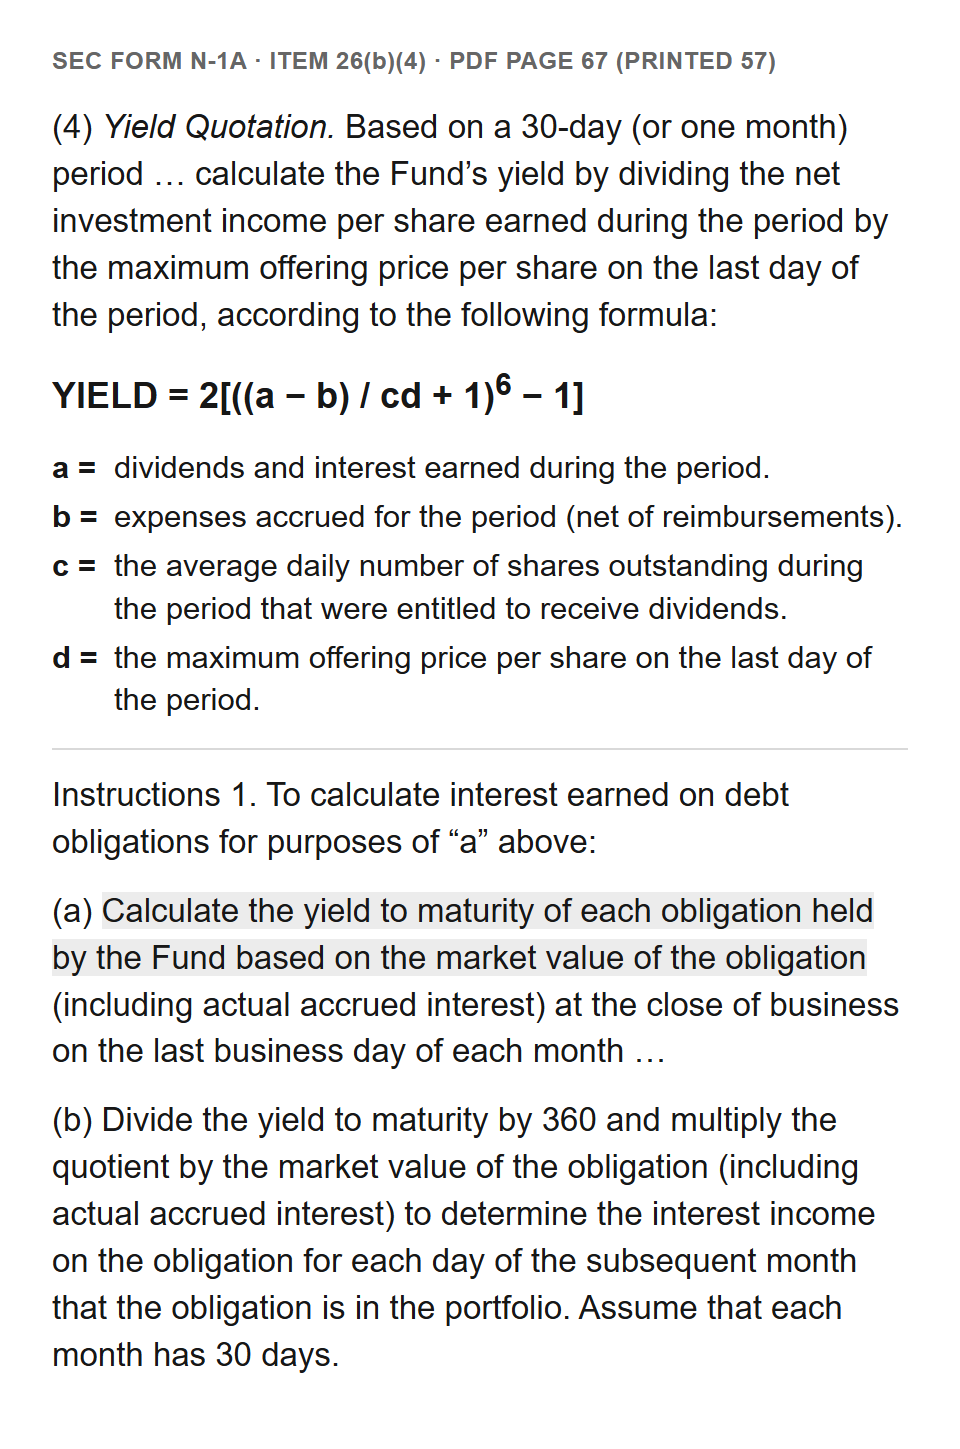
채권 이자를 계산할 때 이 공식은 쿠폰을 쓰지 않는다. 시장가를 기준으로 채권마다 만기수익률을 구하고 그 비율로 이자를 쌓는다. 그래서 쿠폰이 낮은 채권을 액면가보다 싸게 담은 펀드는 SEC 수익률이 실제 분배금보다 훨씬 높게 나올 수 있다.
같은 날 TLT가 5.41%이면서 4.90%인 이유
| 지표(기준일) | 무엇을 세나 | 무엇으로 나누나 | TLT | SGOV |
|---|---|---|---|---|
30일 SEC 수익률(9월 24일) | 채권별 만기수익률로 쌓은 이자에서 비용을 뺀 뒤 연 환산 | 주당 최대 공모가 | 5.41% | 3.67% |
12개월 트레일링 수익률(9월 24일) | 지난 한 해 동안 지급한 이자 분배금 | 최근 NAV + 같은 기간 자본이득 분배금 | 4.90% | 3.69% |
평균 만기수익률(9월 25일) | 보유 채권의 가격과 현금흐름으로 계산한 수익률, 보수 차감 전 | 경과이자를 포함한 보유 채권 시장가 | 5.55% | 3.99% |
연초 이후 NAV 총수익률(9월 24일) | 1월 1일 이후 NAV 변화와 분배금 | 연초 NAV | −6.15% | +2.64% |
정의: SEC 수익률은 SEC Form N-1A, 나머지 셋은 iShares 항목 정의. 수치는 iShares TLT·SGOV 페이지.
가장 높은 두 수익률부터 따져 본다. 평균 만기수익률 5.55%는 보수를 빼기 전 값이고 SEC 수익률 5.41%는 뺀 뒤의 값이다. 차이 0.14%p는 TLT의 총보수 0.15%와 거의 같다. 다만 두 항목은 기준일과 계산법이 조금씩 다르므로, 비용이 이 차이의 대부분을 설명한다는 정도로만 읽는 게 맞다.
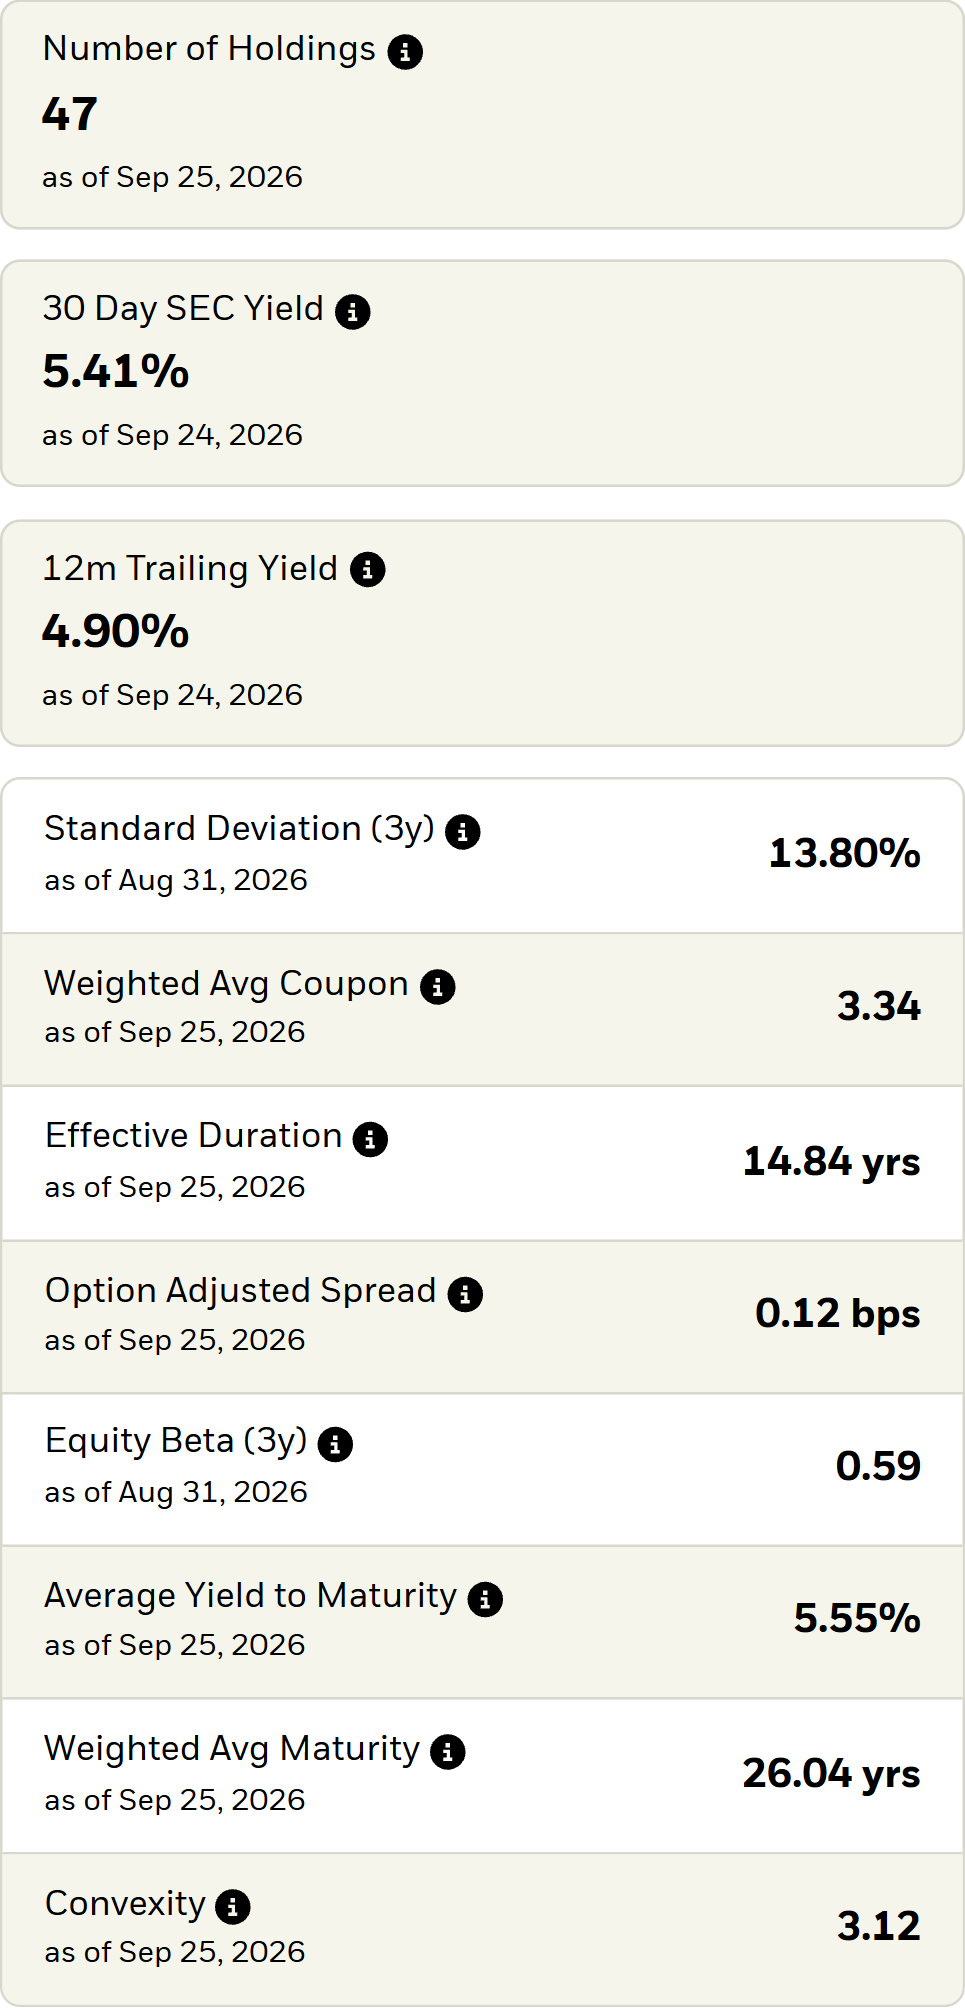
더 큰 틈은 SEC 수익률과 트레일링 수익률 사이의 0.51%p다. TLT의 가중평균 쿠폰은 3.34였고 보유 채권의 만기수익률은 5.55%였다. 쿠폰이 만기수익률보다 낮은 채권은 액면가보다 싸게 거래되고 수익의 일부는 만기까지 가격이 액면가로 올라가며 생긴다. SEC 공식은 이 상승분을 이자로 친다.
트레일링 수익률은 실제로 나눠 준 돈만 세고 그것도 금리가 지금과 달랐던 지난 한 해를 돌아본다. iShares는 이 차이를 항목별로 나눠 공시하지 않는다. 그래서 이 설명은 운용사가 발표한 분해 결과가 아니라 계산 구조를 따라간 이 글의 해석이다.
3개월 안에 만기가 오는 국채를 담는 SGOV에서는 다른 요인인 시점이 드러난다. 9월 24일 SGOV의 SEC 수익률은 3.67%였고 하루 뒤 평균 만기수익률은 3.99%였다. 차이 0.32%p는 총보수 0.09%보다 훨씬 크다. 계산 기간 동안 단기 국채 금리가 올랐다. 미 재무부 1개월물 파 수익률은 8월 26일 3.80%에서 9월 24일 4.01%로 올랐고 연준은 9월 16일 기준금리 목표 범위를 올렸다. 과거를 거슬러 보는 숫자는 금리가 움직인 뒤 찍은 스냅숏을 늦게 따라간다.
모든 수익률이 빼놓는 숫자
수익률은 이자만 잰다. 실제 결과는 가격에도 달려 있다. 듀레이션은 금리가 바뀔 때 채권 펀드 가격이 얼마나 움직이는지 어림하는 숫자다. 9월 25일 TLT의 유효 듀레이션은 14.84년, SGOV는 0.10년이었다.
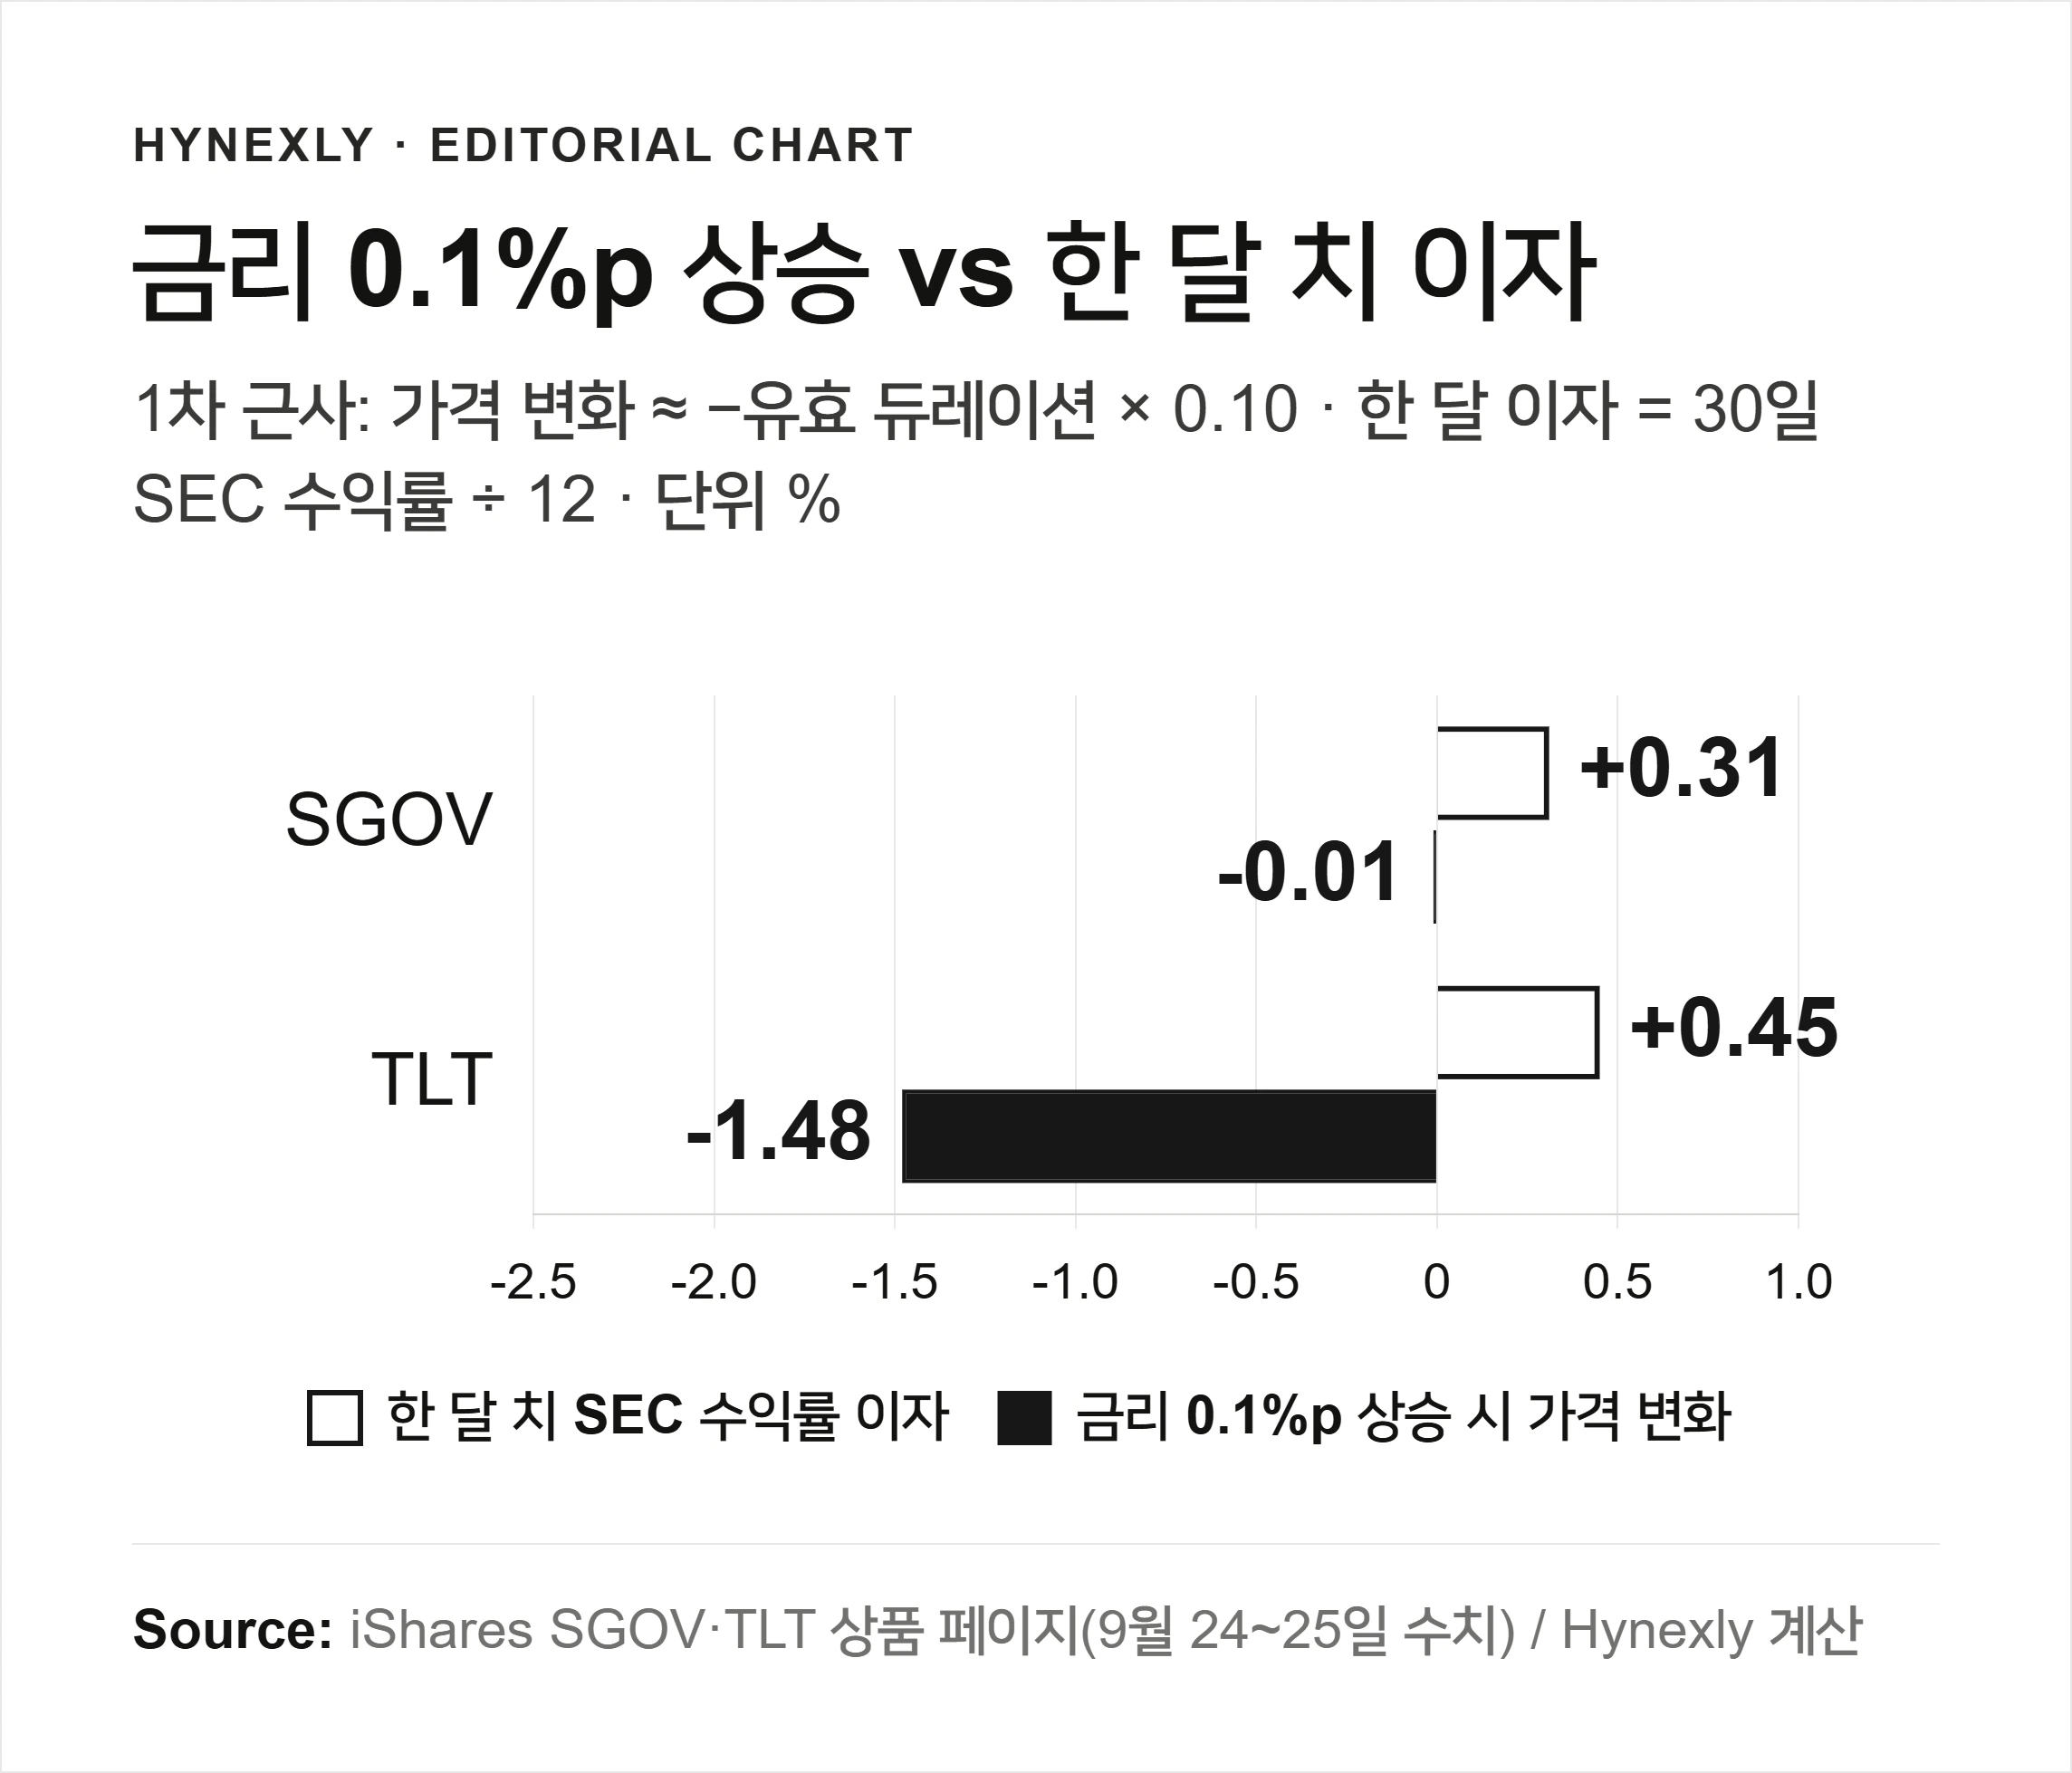
TLT는 금리가 0.10%p만 올라도 가격이 약 1.48% 내려간다는 계산이 나온다. SEC 수익률 5.41%로 치면 한 달 이자는 약 0.45%다. 작은 금리 변화 하나가 약 3.3개월 치 이자를 지우는 셈이다. SGOV는 같은 변화에도 가격이 약 0.01%만 움직이고 한 달 이자는 0.31%다. 여기서는 이자가 결과를 좌우한다.
TLT가 담은 채권의 금리가 약 0.36%p(5.41 ÷ 14.84)만 올라도 SEC 수익률 기준 한 해 치 이자가 상쇄된다. 그래서 수익률이 5%를 넘는데도 연초 이후 총수익률이 −6.15%가 될 수 있다. 올해 장기 국채 금리가 어떻게 움직였는지는 장기 국채 금리가 연준 금리와 다르게 움직이는 이유에서 다뤘다.
이 해석이 틀릴 수 있는 지점
듀레이션 계산은 일차 근사치다. 금리가 한꺼번에, 모든 만기에서 똑같이 움직인다고 가정하고 볼록성을 무시한다. TLT가 공시한 볼록성은 3.12로, 금리가 크게 오를 때는 손실을 줄이고 크게 내릴 때는 이익을 키운다. SEC 수익률도 고정된 값처럼 다뤘지만 앞으로 한 달 동안 새 이자가 들어온다.
운용사마다 정의도 다르다. 다른 운용사는 트레일링 수익률을 시장가로 나누거나, 기간을 달리하거나, 최근 분배금 한 번만으로 계산할 수 있다. 물가연동국채를 담은 펀드라면 짧은 계산 기간 때문에 SEC 수익률이 달마다 크게 흔들릴 수 있다고 SEC 직원 해설이 경고한다.
ETF는 보유 자산의 주당 가치인 NAV와 다른 가격에 거래될 수 있다. 이런 할증과 할인은 SEC의 ETF 안내서가 설명한다. 세금, 국채가 아닌 채권 펀드의 신용위험, 각자의 보유 기간도 결과를 바꾼다. Circle 준비금 이자 분석은 금리가 이자 수입으로 옮겨 가는 같은 문제가 기업 실적에서 어떻게 나타나는지 보여 준다.
두 수익률을 비교하기 전에
| 확인할 것 | TLT 예시 | 다르면 |
|---|---|---|
같은 지표 | SEC 수익률 5.41% | SEC 수익률을 트레일링 수익률이나 분배율과 비교하지 않는다 |
같은 기간 | 9월 24일에 끝난 한 달 | 금리가 바뀐 직후에는 차이가 생긴다. SGOV가 그 예다 |
같은 분모 | 주당 최대 공모가 | 상대 숫자가 NAV인지 시장가인지 확인한다 |
같은 비용 처리 | 비용 차감 후 | 만기수익률은 보수 차감 전이다. 비용을 빼고 비교한다 |
같은 날짜 | 9월 24일 | 두 숫자를 같은 날 다시 확인한다 |
듀레이션 추가 | 14.84년 | 수익률 순위를 매기기 전에 금리 0.10%p 변화의 가격 효과부터 계산한다 |
SGOV의 시점 해석으로는 날짜가 붙은 예측을 할 수 있다. 10월 하순이면 계산 기간 전체가 9월 16일 금리 인상 이후로 채워진다. 그때 총보수 0.09%를 감안해도 SGOV의 SEC 수익률이 만기수익률 쪽으로 다가가지 않았다면, 이 해석은 틀렸거나 무언가를 빠뜨린 것이다.
계산법과 출처
수치는 2026년 9월 28일에 확인한 iShares TLT·SGOV 상품 페이지에서 가져왔고 항목마다 붙은 기준일을 그대로 썼다. SEC 수익률의 정의와 공식은 ADI 2022-12와 Form N-1A Item 26(b)(4), 단기 국채 금리는 미 재무부 일별 파 수익률 곡선, 9월 16일 결정은 연준 성명이 출처다. 두 수익률의 차이, 한 달 이자(SEC 수익률 ÷ 12), 일차 근사 가격 변화(−듀레이션 × 0.10), 한 해 치 이자를 상쇄하는 금리 상승 폭(SEC 수익률 ÷ 듀레이션)은 직접 계산했다.
AI는 출처 정리, 계산, 차트 제작, 한영 일관성 점검을 보조했고 수치와 인용은 연결된 원문과 대조했다. 이 글은 일반 교육용 리서치이며 개인별 투자자문, 투자등급, 특정 펀드의 매수·매도 권유가 아니다.
이 글에서 인용하거나 연결된 1차 출처입니다. 각 링크를 통해 원문을 직접 확인할 수 있습니다.
다음으로 확인할 근거의 빈틈을 선택하세요.
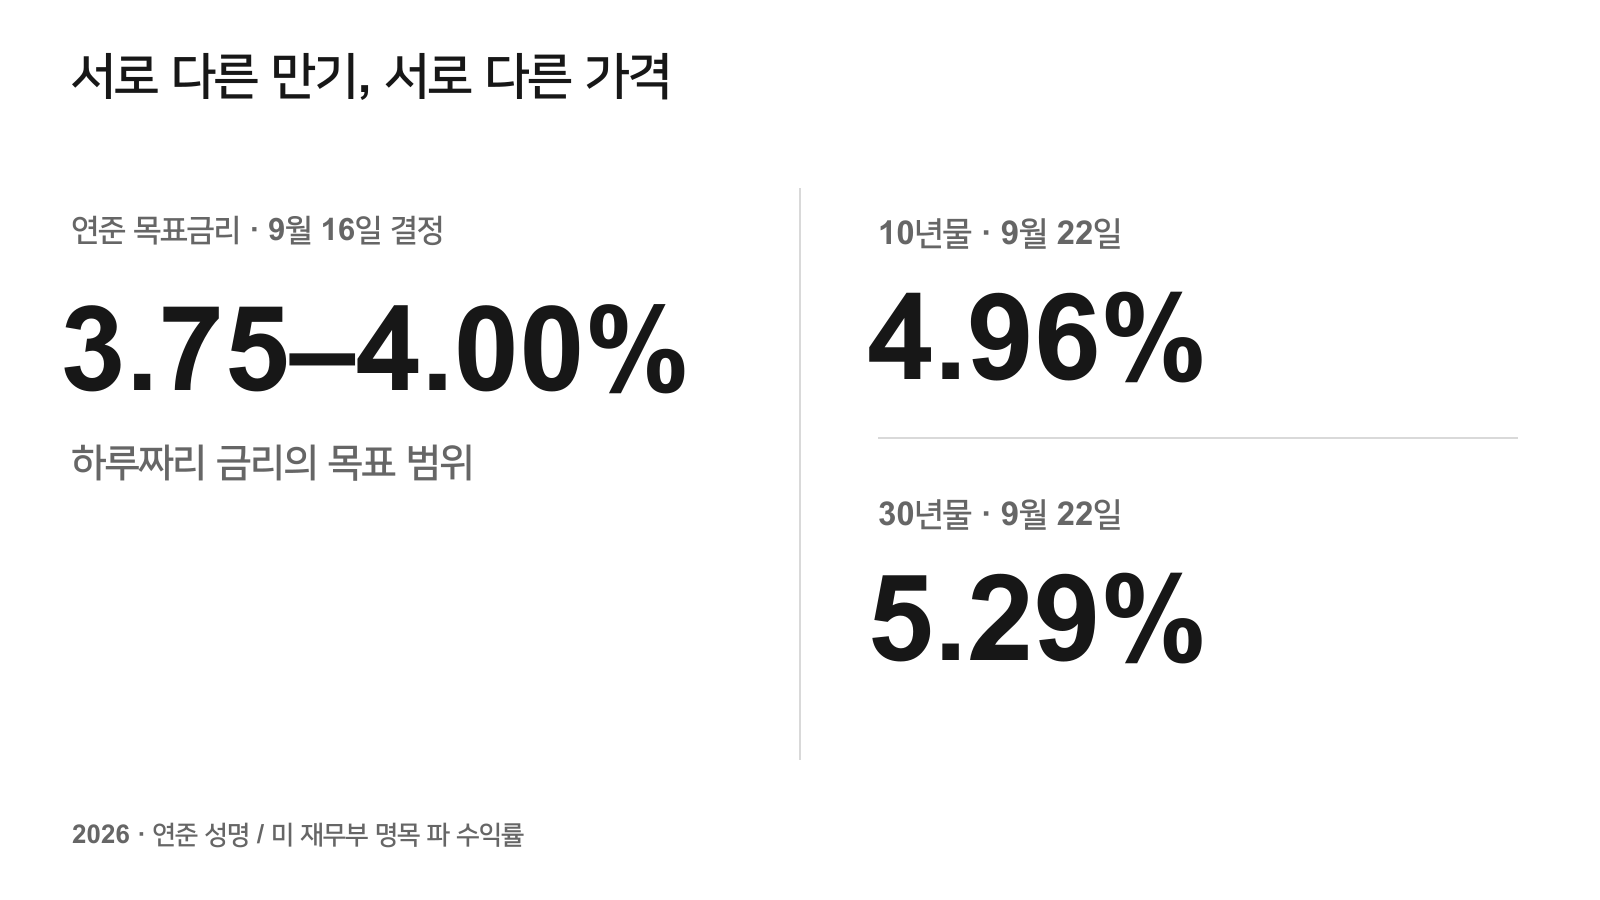
연준 금리만 보고 미국 장기채를 읽으면 놓치는 것
9월 연준 금리 인상과 미국채 수익률은 서로 다른 가격을 말한다. 명목·실질금리를 같은 날짜로 비교해 장기금리가 오른 부분과 계산의 한계를 짚는다.
운영자가 직접 관리하는 미국 시장 리서치 데스크
공시, SEC EDGAR, 공식 보고서, 기업 발표와 시장 데이터에서 시작해 미국 주식과 시장을 분석합니다.
- 1차 공시와 공식 보고서 기반
- 영문·한국어 동등 편집
- 발행 전 수동 검토와 출처 확인