엔비디아 네트워킹 성장률은 남았다. 비교 기준은 바뀌었다
엔비디아는 Q2 네트워킹 매출이 전분기보다 18% 늘었다고 밝혔다. Q1 고객 분류에서 $5.181B가 이동한 이유와 기존 표를 섞으면 생기는 비교 오류를 짚는다.
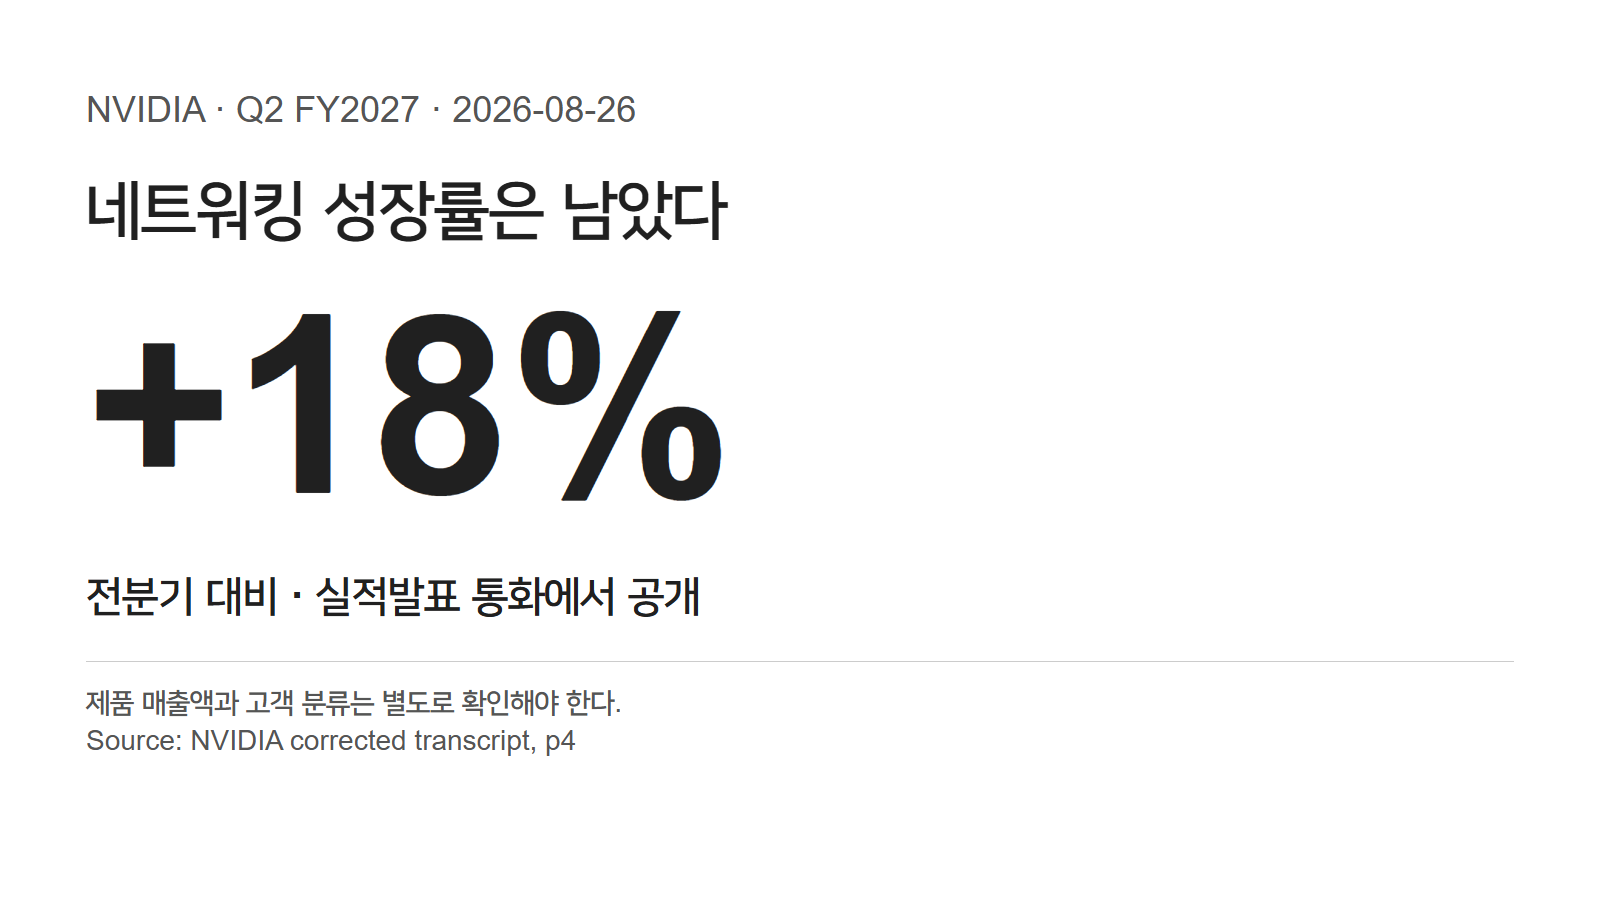
엔비디아 공시에서 네트워킹 사업이 사라진 것은 아니다. 회사는 Q2 실적발표 통화에서 네트워킹 매출이 전분기보다 18% 늘었다고 밝혔다. 최신 실적 표에 매출액이 따로 없다는 이유만으로 성장이 멈췄다고 읽으면 안 된다.
까다로운 쪽은 분기 비교다. 엔비디아는 고객을 나누는 기준을 바꾸면서 직전 분기 숫자도 다시 분류했다. 저장해 둔 예전 표를 그대로 쓰면 성장 이야기가 달라진다.
성장률보다 비교 기준을 먼저 보자
회사가 공개한 네트워킹 성장률은 여전히 수요에 긍정적인 근거다. 다만 무엇을 팔았는지와 누가 샀는지는 따로 확인해야 한다. 새 고객 분류로 빠진 제품 매출액을 복원할 수는 없다. 고객별 성장률을 구할 때도 재분류한 과거 숫자가 필요하다.
성장률은 실적발표 통화에 남아 있다
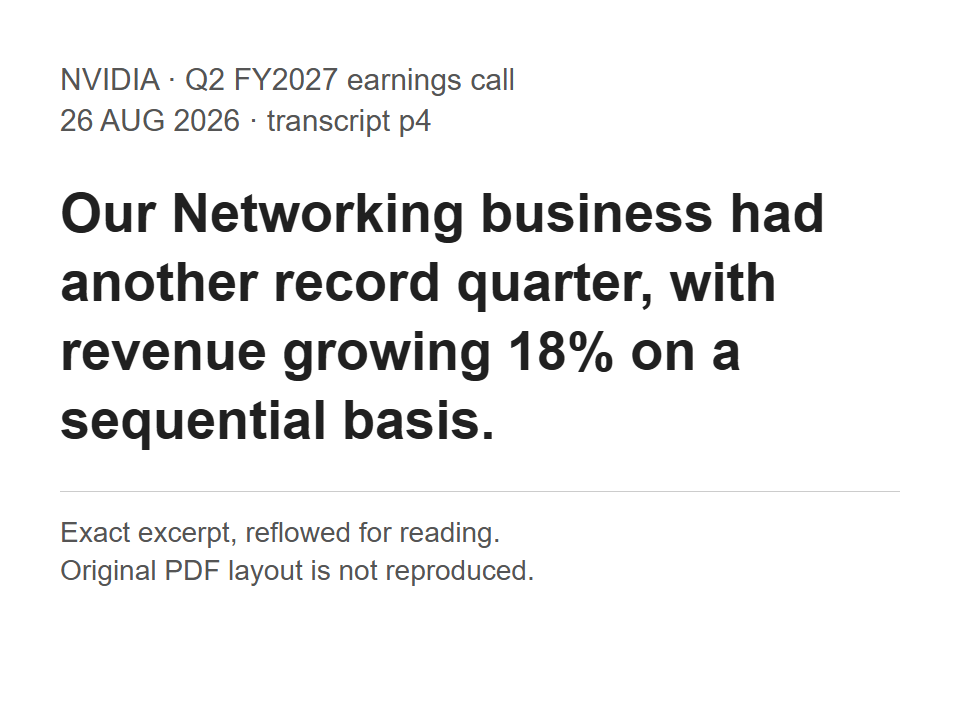
원문 캡처·재배치: NVIDIA Q2 실적발표 통화 수정 녹취록, 2026년 8월 26일, p4; 9월 23일 캡처. 문구는 그대로이며 원래 PDF 배치가 아니라 읽기 쉽게 재배치했다. 18%는 네트워킹 매출의 전분기 대비 증가율이다.
이 문장은 제품 실적을 더는 추적하기 어렵다고 과도하게 설명했던 기존 글을 바로잡는다. 검토한 Q2 실적 발표와 재무 표에는 이전처럼 네트워킹 매출액이 따로 없지만 회사가 밝힌 성장률까지 없어진 것은 아니다.
이전 제품 구분에서 확인되는 최근 매출액은 5월에 발표한 FY2027 Q1의 $14.8B다. 반올림한 과거 매출액에 다음 분기 성장률을 곱해도 회사가 새로 공시한 Q2 실적액이 되지는 않는다. 네트워킹 자체의 이익률도 알 수 없다. 다음 제품 공시에서는 금액과 그 금액에 포함된 제품 범위를 함께 볼 필요가 있다.
같은 Q1인데 고객별 숫자가 달라졌다
엔비디아는 대형 클라우드 고객을 Hyperscale로 묶는다. 다른 데이터센터 고객군은 AI Clouds, Industrial & Enterprise, 줄여서 ACIE다. 네트워킹과 컴퓨팅을 가르는 제품 구분과는 다르다.
Q2 공시에 따르면 한 회사의 사업 모델이 바뀌어 ACIE에서 Hyperscale로 옮겼고 이전 기간 매출도 다시 분류했다. 회사 이름은 밝히지 않았다. 두 가지 Q1 표를 새 분기 옆에 놓으면 차이가 보인다.
| 데이터센터 고객군 | Q1 최초 발표 | Q2 공시에서 재분류한 Q1 | Q2 발표 |
|---|---|---|---|
Hyperscale | $37.869B | $43.050B | $48.710B |
ACIE | $37.377B | $32.196B | $40.313B |
합계 | $75.246B | $75.246B | $89.023B |
정확한 값 비교: Q1은 2026년 4월 26일, Q2는 2026년 7월 26일 종료 분기. 출처는 Q1 Form 10-Q와 Q2 Form 10-Q의 MD&A p27. 원문의 백만 달러를 십억 달러로 환산했다.
두 Q1 열에서 이동한 금액은 양쪽 모두 $5.181B다. Hyperscale은 그만큼 늘고 ACIE는 줄었다. 합계는 그대로다. 과거 표 안에서 매출을 다시 나눈 것이며 Q2에 새로 발생한 매출이나 현금 이동이 아니다.
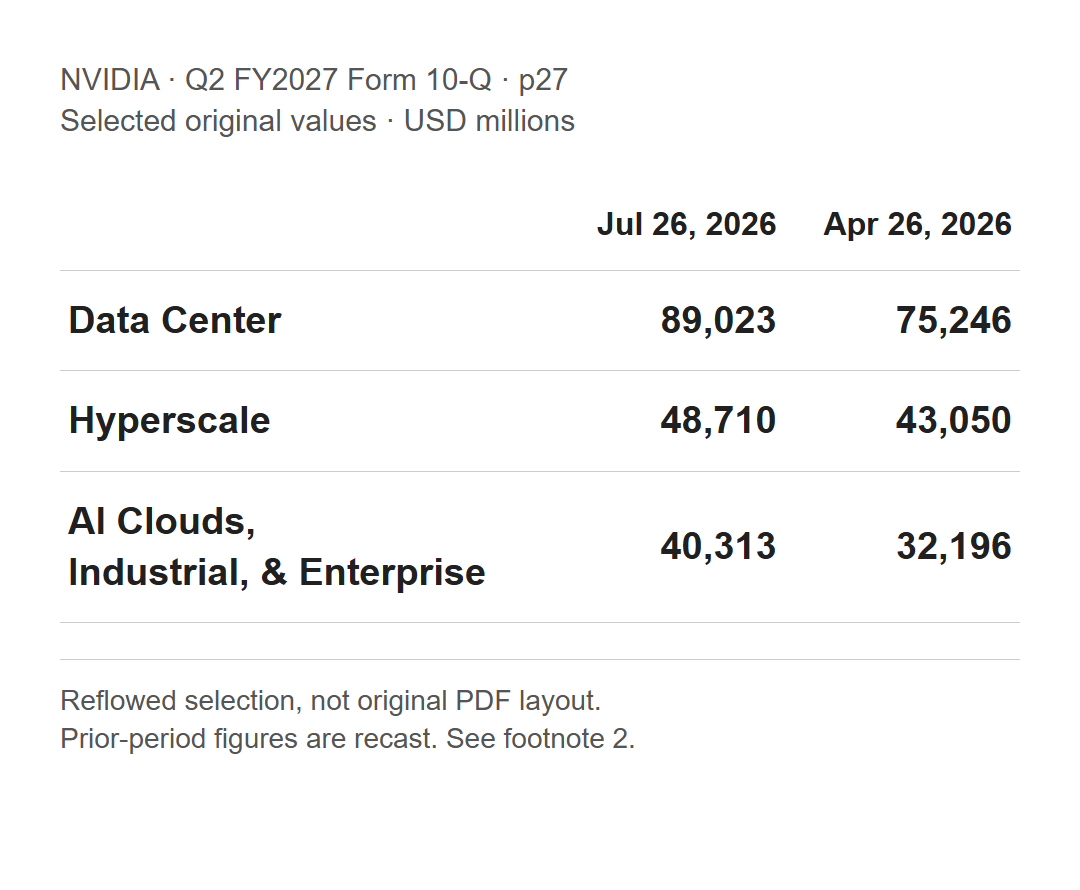
원문 캡처·값 발췌: NVIDIA Q2 Form 10-Q, MD&A p27, 2026년 7월 26일 종료 분기; 9월 23일 캡처. 단위는 백만 달러. 원문 값 일부를 읽기 쉽게 재배치했으며 원래 PDF 배치는 아니다. 각주 2가 고객 재분류와 과거 수치 변경을 설명한다.
새 공시는 비교 가능한 숫자를 제공한다. 예전 스프레드시트를 그대로 쓸 때 오류가 끼어들 수 있다. 각주는 고객 이름을 알려주지 않는다. 이름을 추측해도 근거가 늘지는 않는다. 다음 분기에도 성장률을 계산하기 전에 비교 열과 각주부터 확인할 일이다.
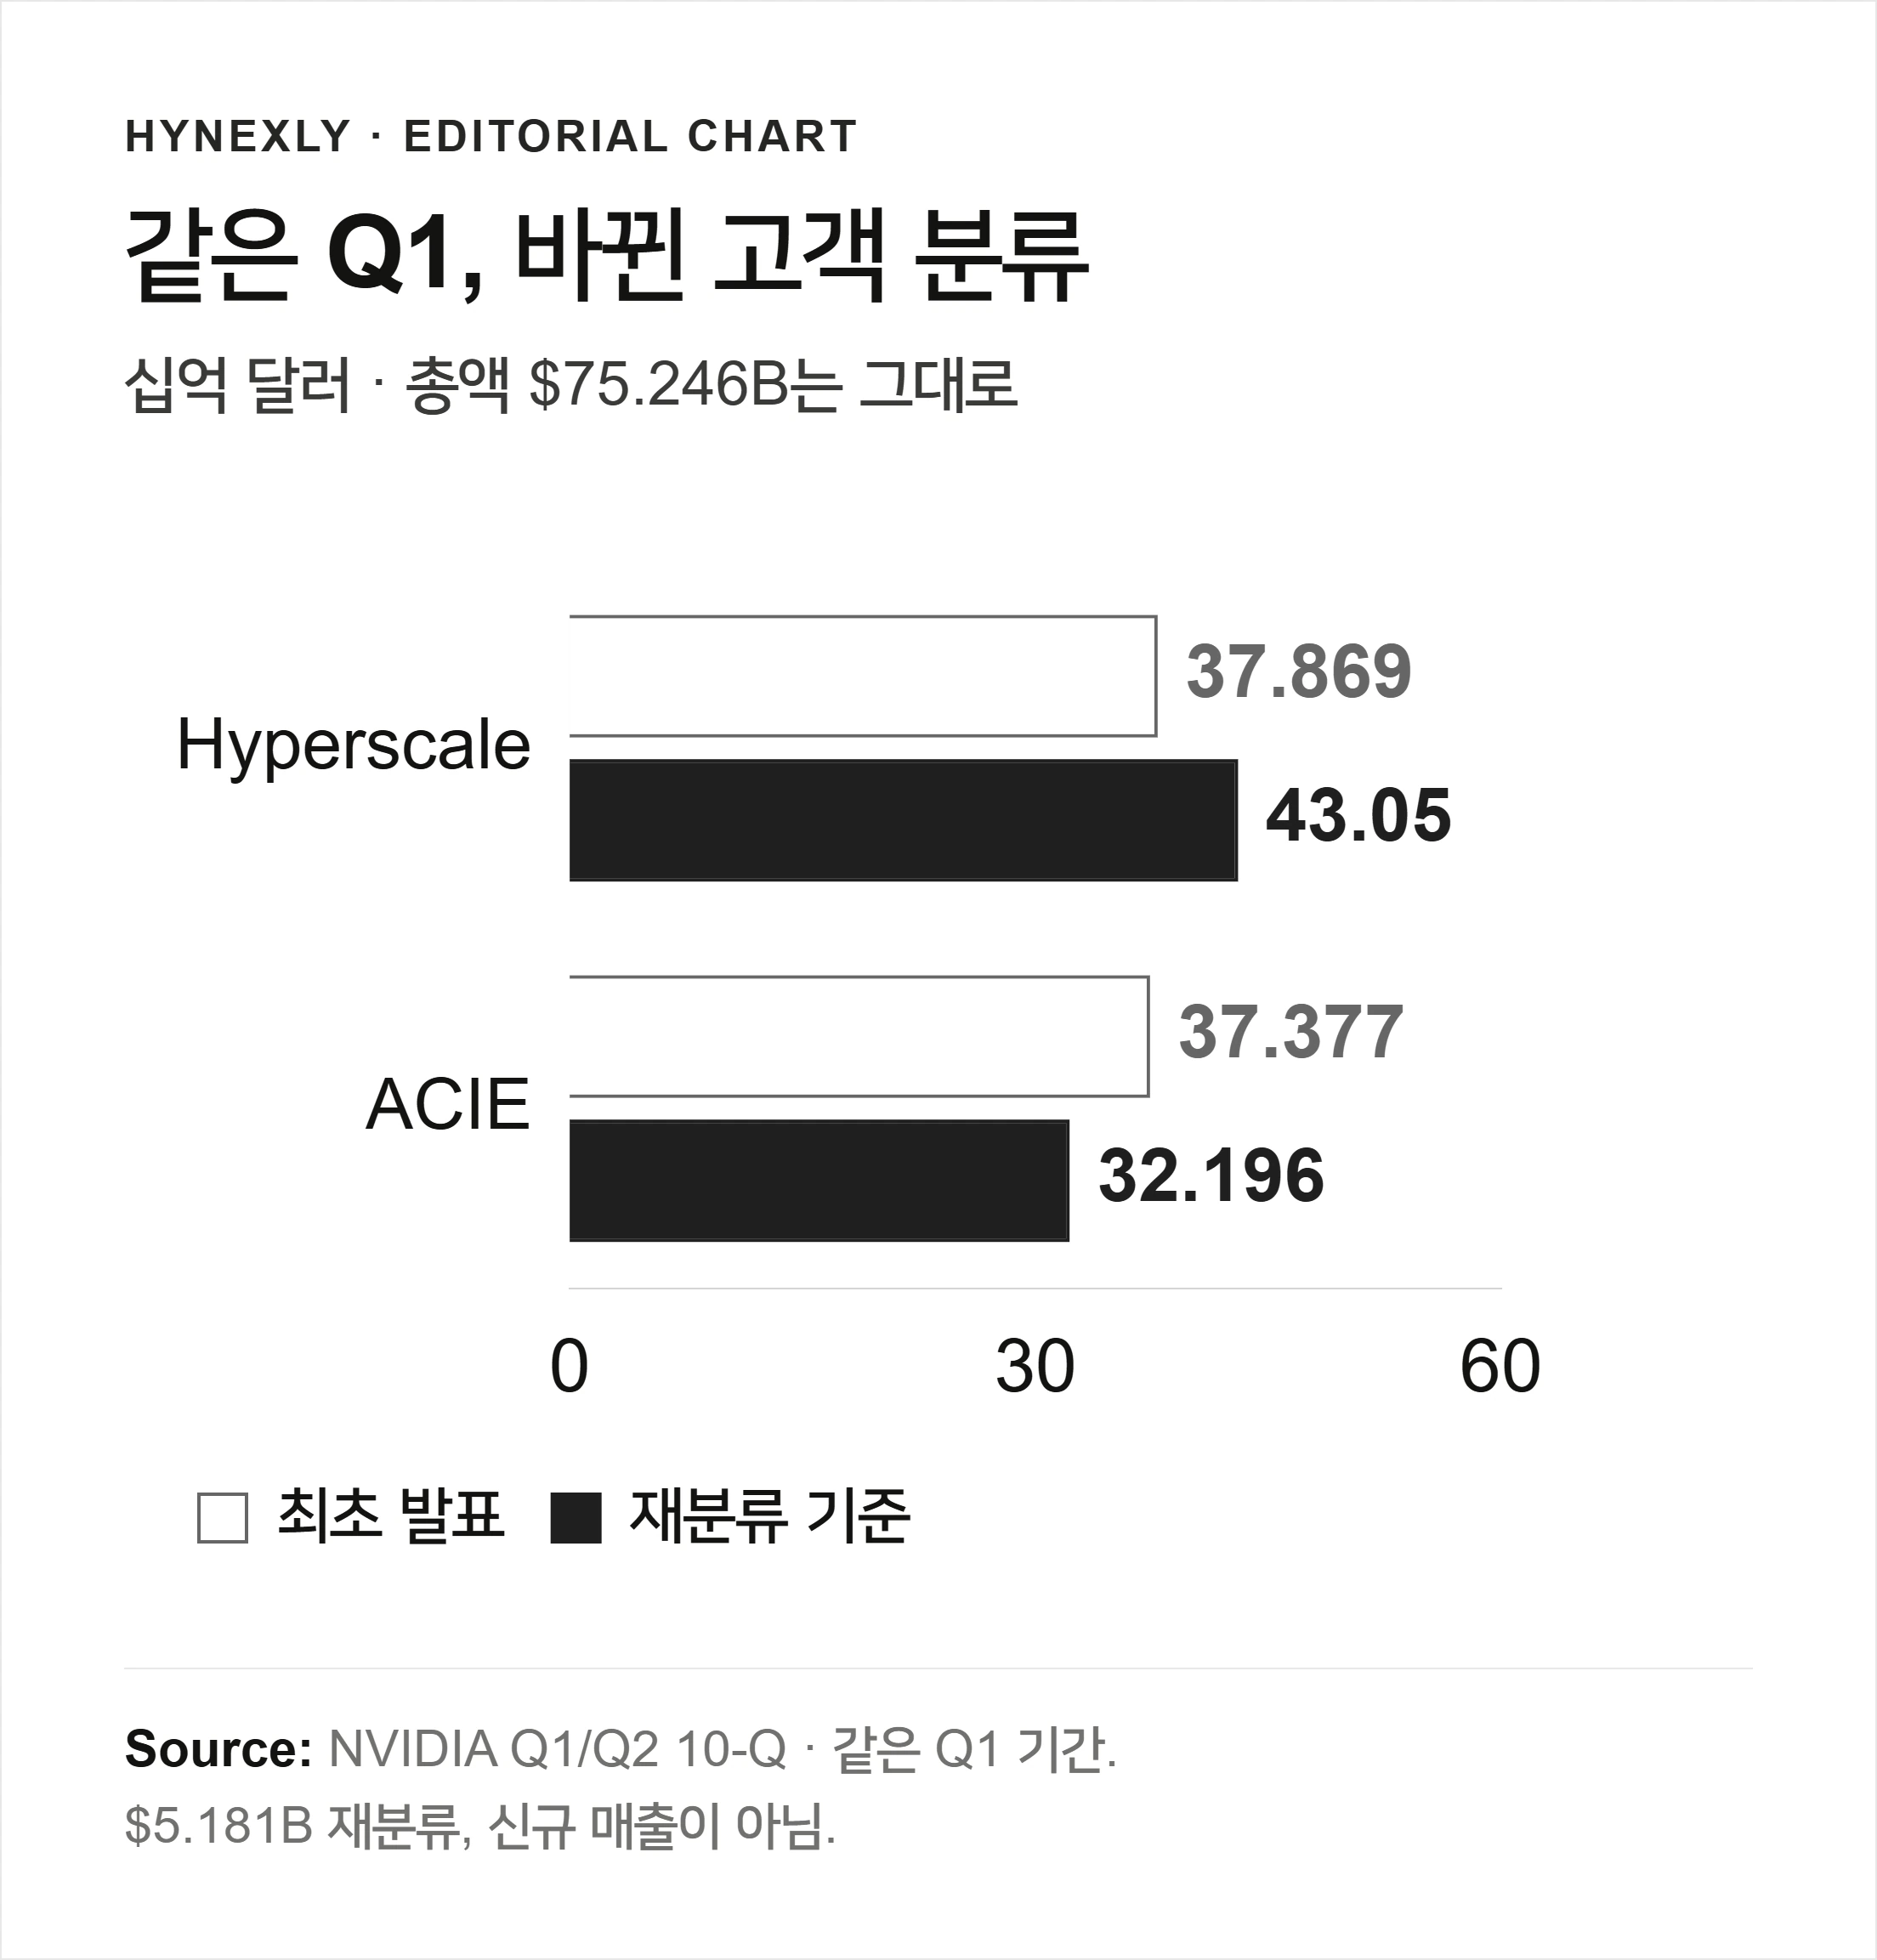
Q1 공시와 Q2 공시를 사용한 편집 계산: $43.050B − $37.869B = $37.377B − $32.196B = $5.181B. 모두 같은 Q1을 나타내며 합계는 $75.246B다. ACIE는 AI Clouds, Industrial & Enterprise다.
기준을 섞으면 성장 순위가 뒤집힌다
Q2를 최초 Q1 표와 비교하면 Hyperscale이 더 빨리 성장한 것처럼 보인다. 재분류한 Q1을 쓰면 ACIE가 더 빠르다. Q2 매출을 바꾸지 않아도 분모만 달라지면 순위가 뒤집힌다.
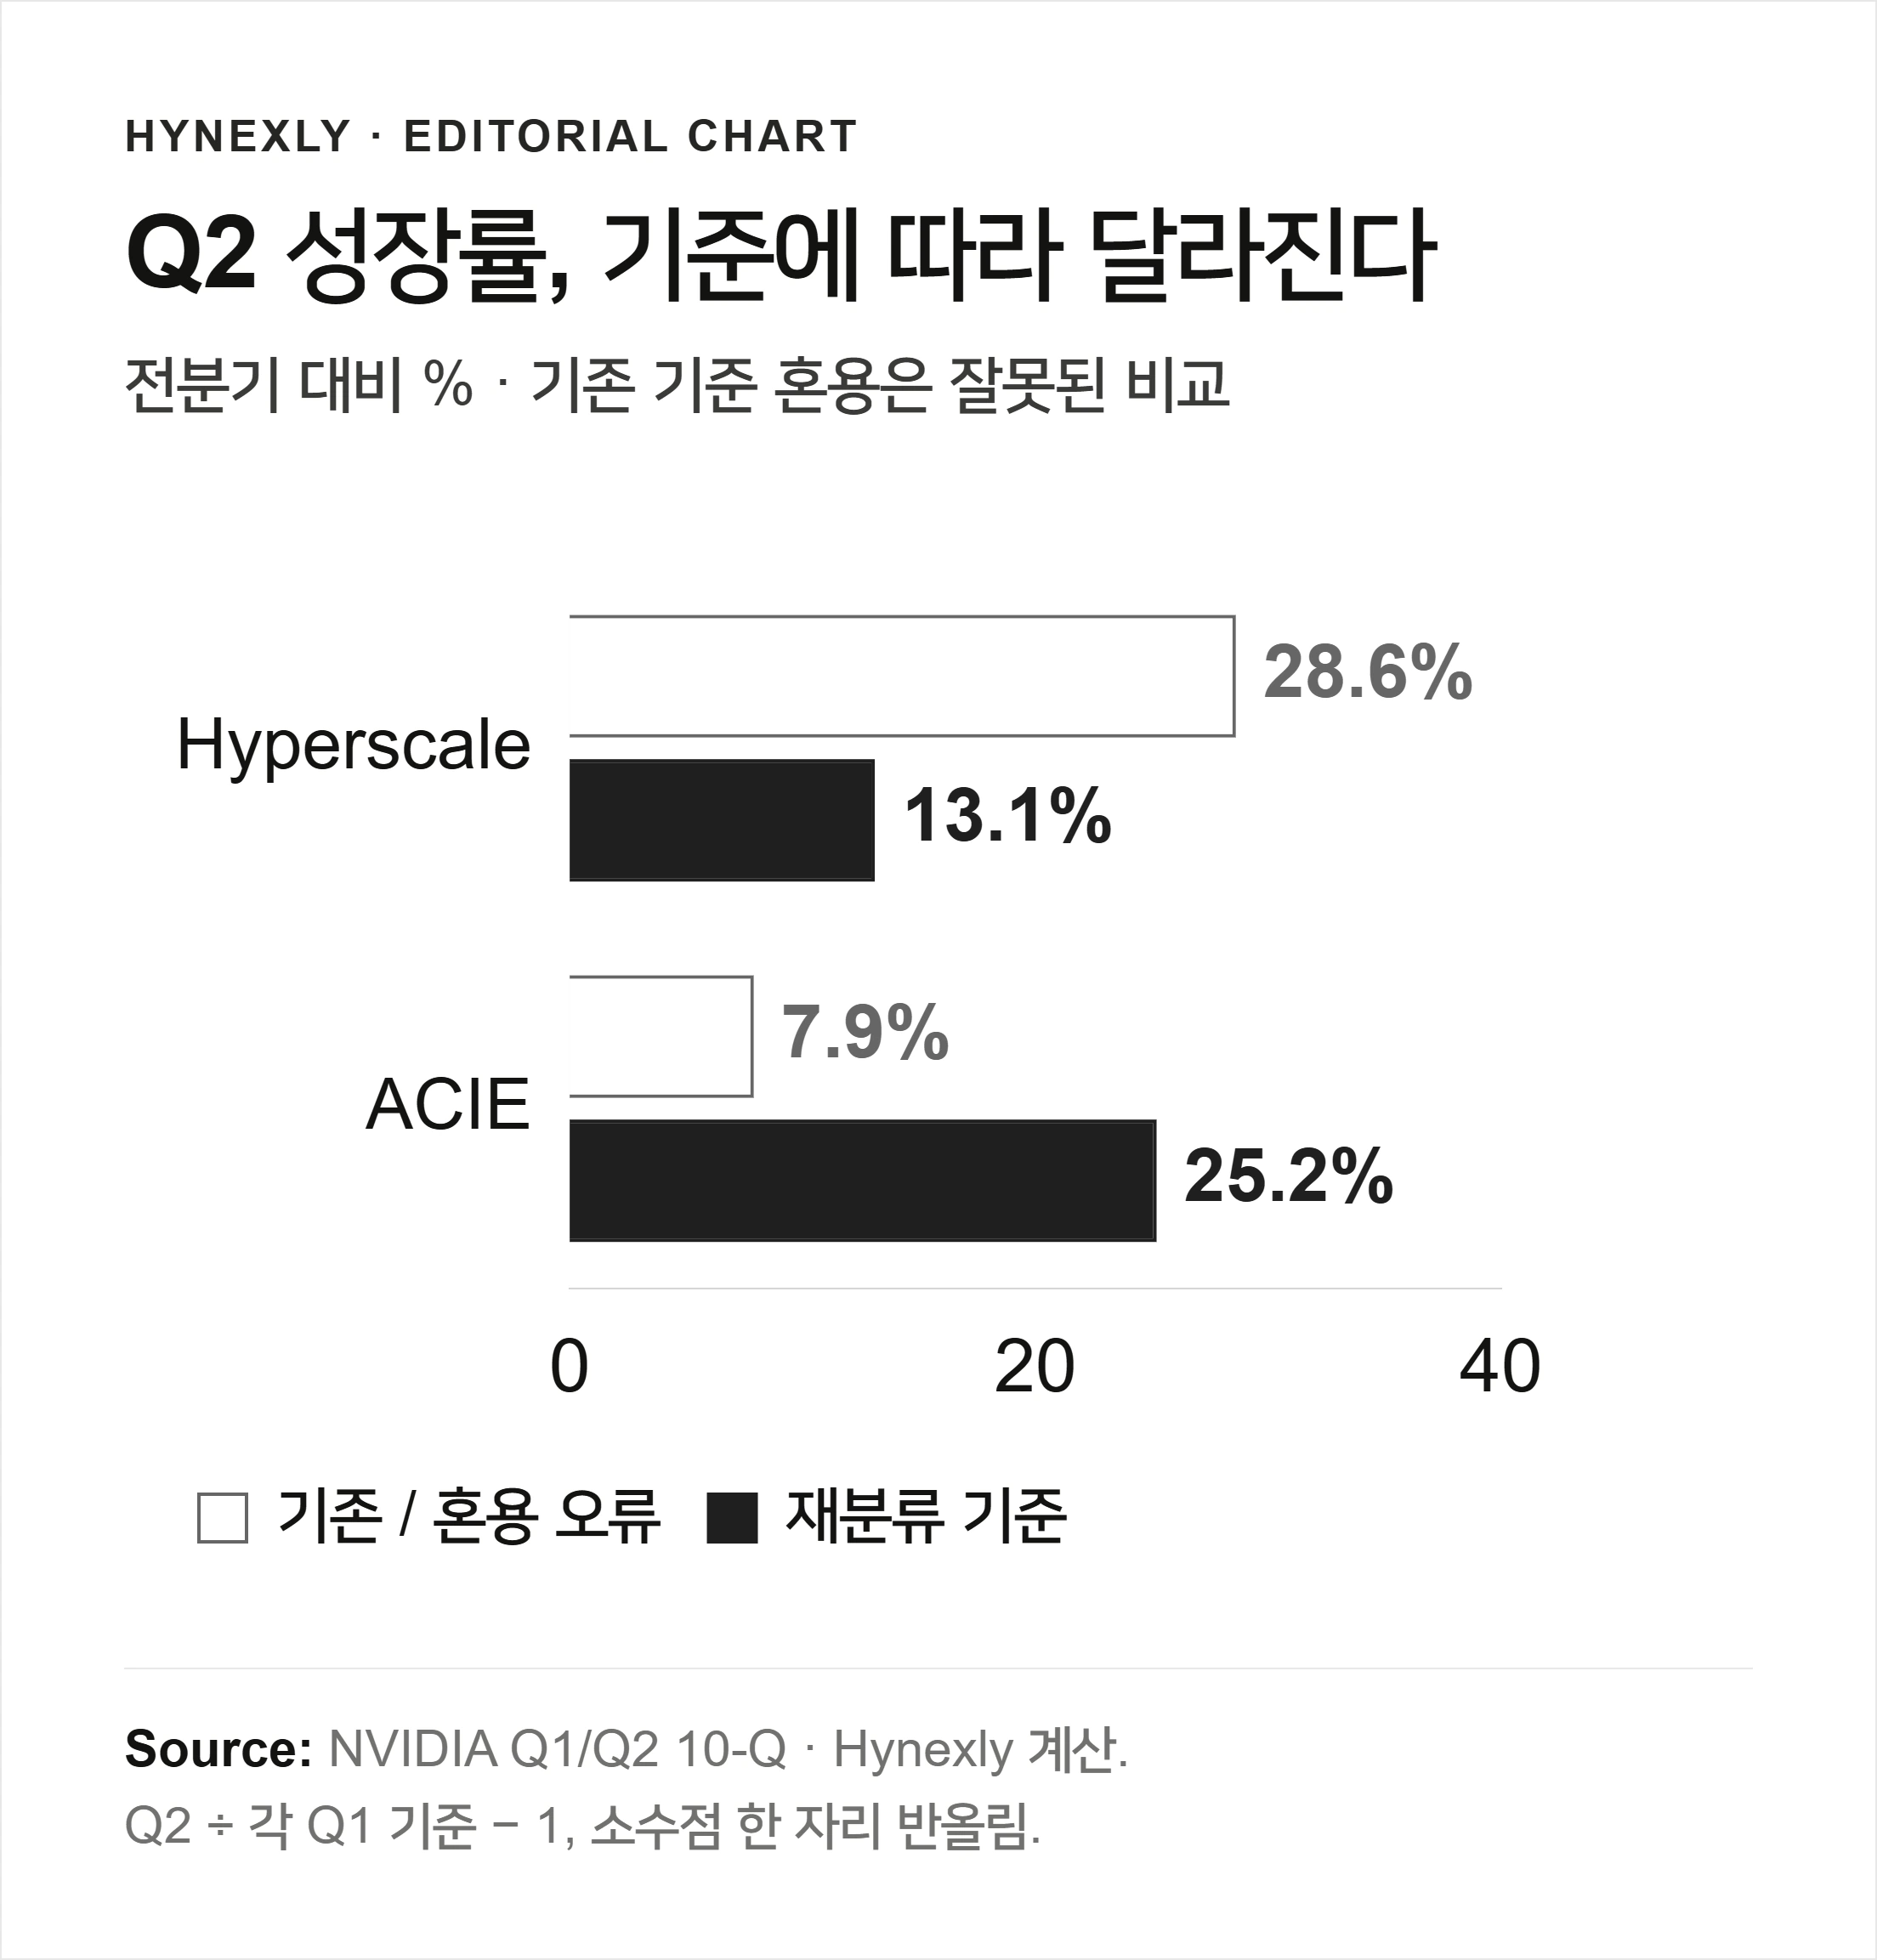
편집 계산식은 Q2 ÷ Q1 − 1. 분류를 섞으면 Hyperscale 28.6%, ACIE 7.9%이고, 재분류한 같은 기준에서는 13.1%, 25.2%다. 소수점 한 자리로 반올림했다. 출처는 Q1/Q2 Form 10-Q. Q2 CFO 해설에서도 재분류 기준을 확인했다.
같은 기준에서도 두 고객군 모두 성장했다. 한 고객군만 커졌을 때보다 넓은 수요를 뒷받침하지만 각 고객군이 어떤 제품을 샀는지는 알려주지 않는다. AI 매출 읽기 가이드에서 성장률을 비교하기 전에 범위를 맞추는 방법을 이어서 볼 수 있다.
통합 시스템의 투자 논리는 무엇을 더 요구하나
컴퓨팅과 네트워킹을 함께 팔아 꾸준히 이익을 낸다는 논리에는 반복 수요와 남는 이익의 근거가 필요하다. 공개된 네트워킹 성장률은 수요 쪽을 뒷받침한다. 전체 시스템 없이도 고객이 얼마나 살지, 그 네트워크 제품에서 얼마의 이익을 얻는지까지 측정하지는 않는다.
| 공시 구분 | 알 수 있는 것 | 알 수 없는 것 |
|---|---|---|
네트워킹 제품 공시 | 제품 매출 성장률 | 따로 공시한 네트워킹 이익률 |
Hyperscale / ACIE | 같은 분류 기준의 고객군 매출 | 고객군 안의 제품별 매출 |
Compute & Networking 부문 | 두 사업을 합친 공시 부문 실적 | 독립된 네트워킹 제품 매출 |
Q2 Compute & Networking 부문 매출 $88.299B는 특히 혼동하기 쉽다. 이름에 Networking이 들어간다고 전체가 네트워킹 제품 매출은 아니다. 데이터센터 시장별 매출 합계와도 공시 범위가 다르다.
이 글은 실시간 주가나 애널리스트 컨센서스, 밸류에이션 배수를 사용하지 않는다. 따라서 시장이 공시 변경을 적절히 가격에 반영했다고 주장하지 않는다. 회사 전체의 실적과 현금은 별도 질문을 다루는 Q2 실적 분석에서 확인할 수 있다.
이 해석이 틀릴 수 있는 지점
공시가 부족해졌다는 우려를 반박하는 근거는 이미 있다. 엔비디아는 네트워킹 성장률을 계속 공개했고 같은 기준으로 두 고객군 모두 성장했다. 제품 자료가 더 나오면 우려의 범위도 줄어든다. 표의 항목이 줄었다고 숨겨진 역성장의 증거로 취급해서는 안 된다.
실제 사업 위험은 다른 쪽에 있다. Q2 공시는 고객의 설비 구축에 전력·부지·장비·자금이 필요하다고 설명한다. 확인된 구축 지연이나 다음 제품 성장률의 둔화가 고객 분류 이름보다 중요하다. 다음 실적 자료에서 확인할 위험이며 이미 발생했다고 가정하지 않는다.
무엇이 나오면 판단을 바꾸나
제품 범위가 명확하고 과거와 비교 가능한 네트워킹 매출액이 가장 유용한 새 정보다. 8월 통화에서 안내한 다음 실적발표일은 2026년 11월 17일이다. 일정에 의존하기 전에는 회사 IR에서 변경 여부를 확인해야 한다.
| 다음 공시 | 현재 기준 | 해석을 바꾸는 내용 |
|---|---|---|
네트워킹 제품 실적 | Q1 $14.8B, Q2 전분기 대비 18% 증가 | 비교 가능한 매출액은 공시 공백을 줄이고 확인된 역성장은 수요 논리를 약화 |
고객 표와 각주 | Q2 공시에서 재분류한 Q1 | 분류 변경에 기대지 않고 두 고객군 성장 유지 |
Q3 회사 매출 | 회사 전망 $108B ±2% | 실제 실적과 구축 관련 설명으로 성장 지속성 확인; 네트워킹 이익률 검증은 아님 |
Q3 전망에는 중국 데이터센터 컴퓨팅 매출을 가정하지 않았다. 회사 가이던스이며 컨센서스나 달성한 실적이 아니다. 실무에서는 예측보다 단순한 습관이 도움이 된다. 최신 표에 함께 실린 비교 기간을 쓰고 그 항목에 무엇이 포함되는지 확인하는 것이다.
계산 방법과 한계
2026년 9월 23일 검토했다. 최초 발행일은 유지했다. 이번 수정에서 네트워킹 공시가 사라졌다는 과도한 설명을 바로잡고 지난 Q2 전망을 교체했으며 근거 없는 네트워킹 비중 기준을 삭제했다. 계산에는 Q2 MD&A에 직접 실린 Q1 비교 열을 사용하고 CFO 해설과 대조했다. 반올림한 반기 합계에서 역산하지 않았다. 성장률은 공시 입력값으로 계산한 뒤 표시 단계에서 반올림했다.
출처는 위에 나열했다. 원문 발췌는 문구나 값을 유지하고 배치를 바꾼 경우 이를 표시했다. AI를 활용해 작성한 뒤 출처를 대조하고 문장을 편집했다. 일반 연구 자료이며 투자의견·목표주가·개인별 조언이 아니다.
이 글에서 인용하거나 연결된 1차 출처입니다. 각 링크를 통해 원문을 직접 확인할 수 있습니다.
다음으로 확인할 근거의 빈틈을 선택하세요.
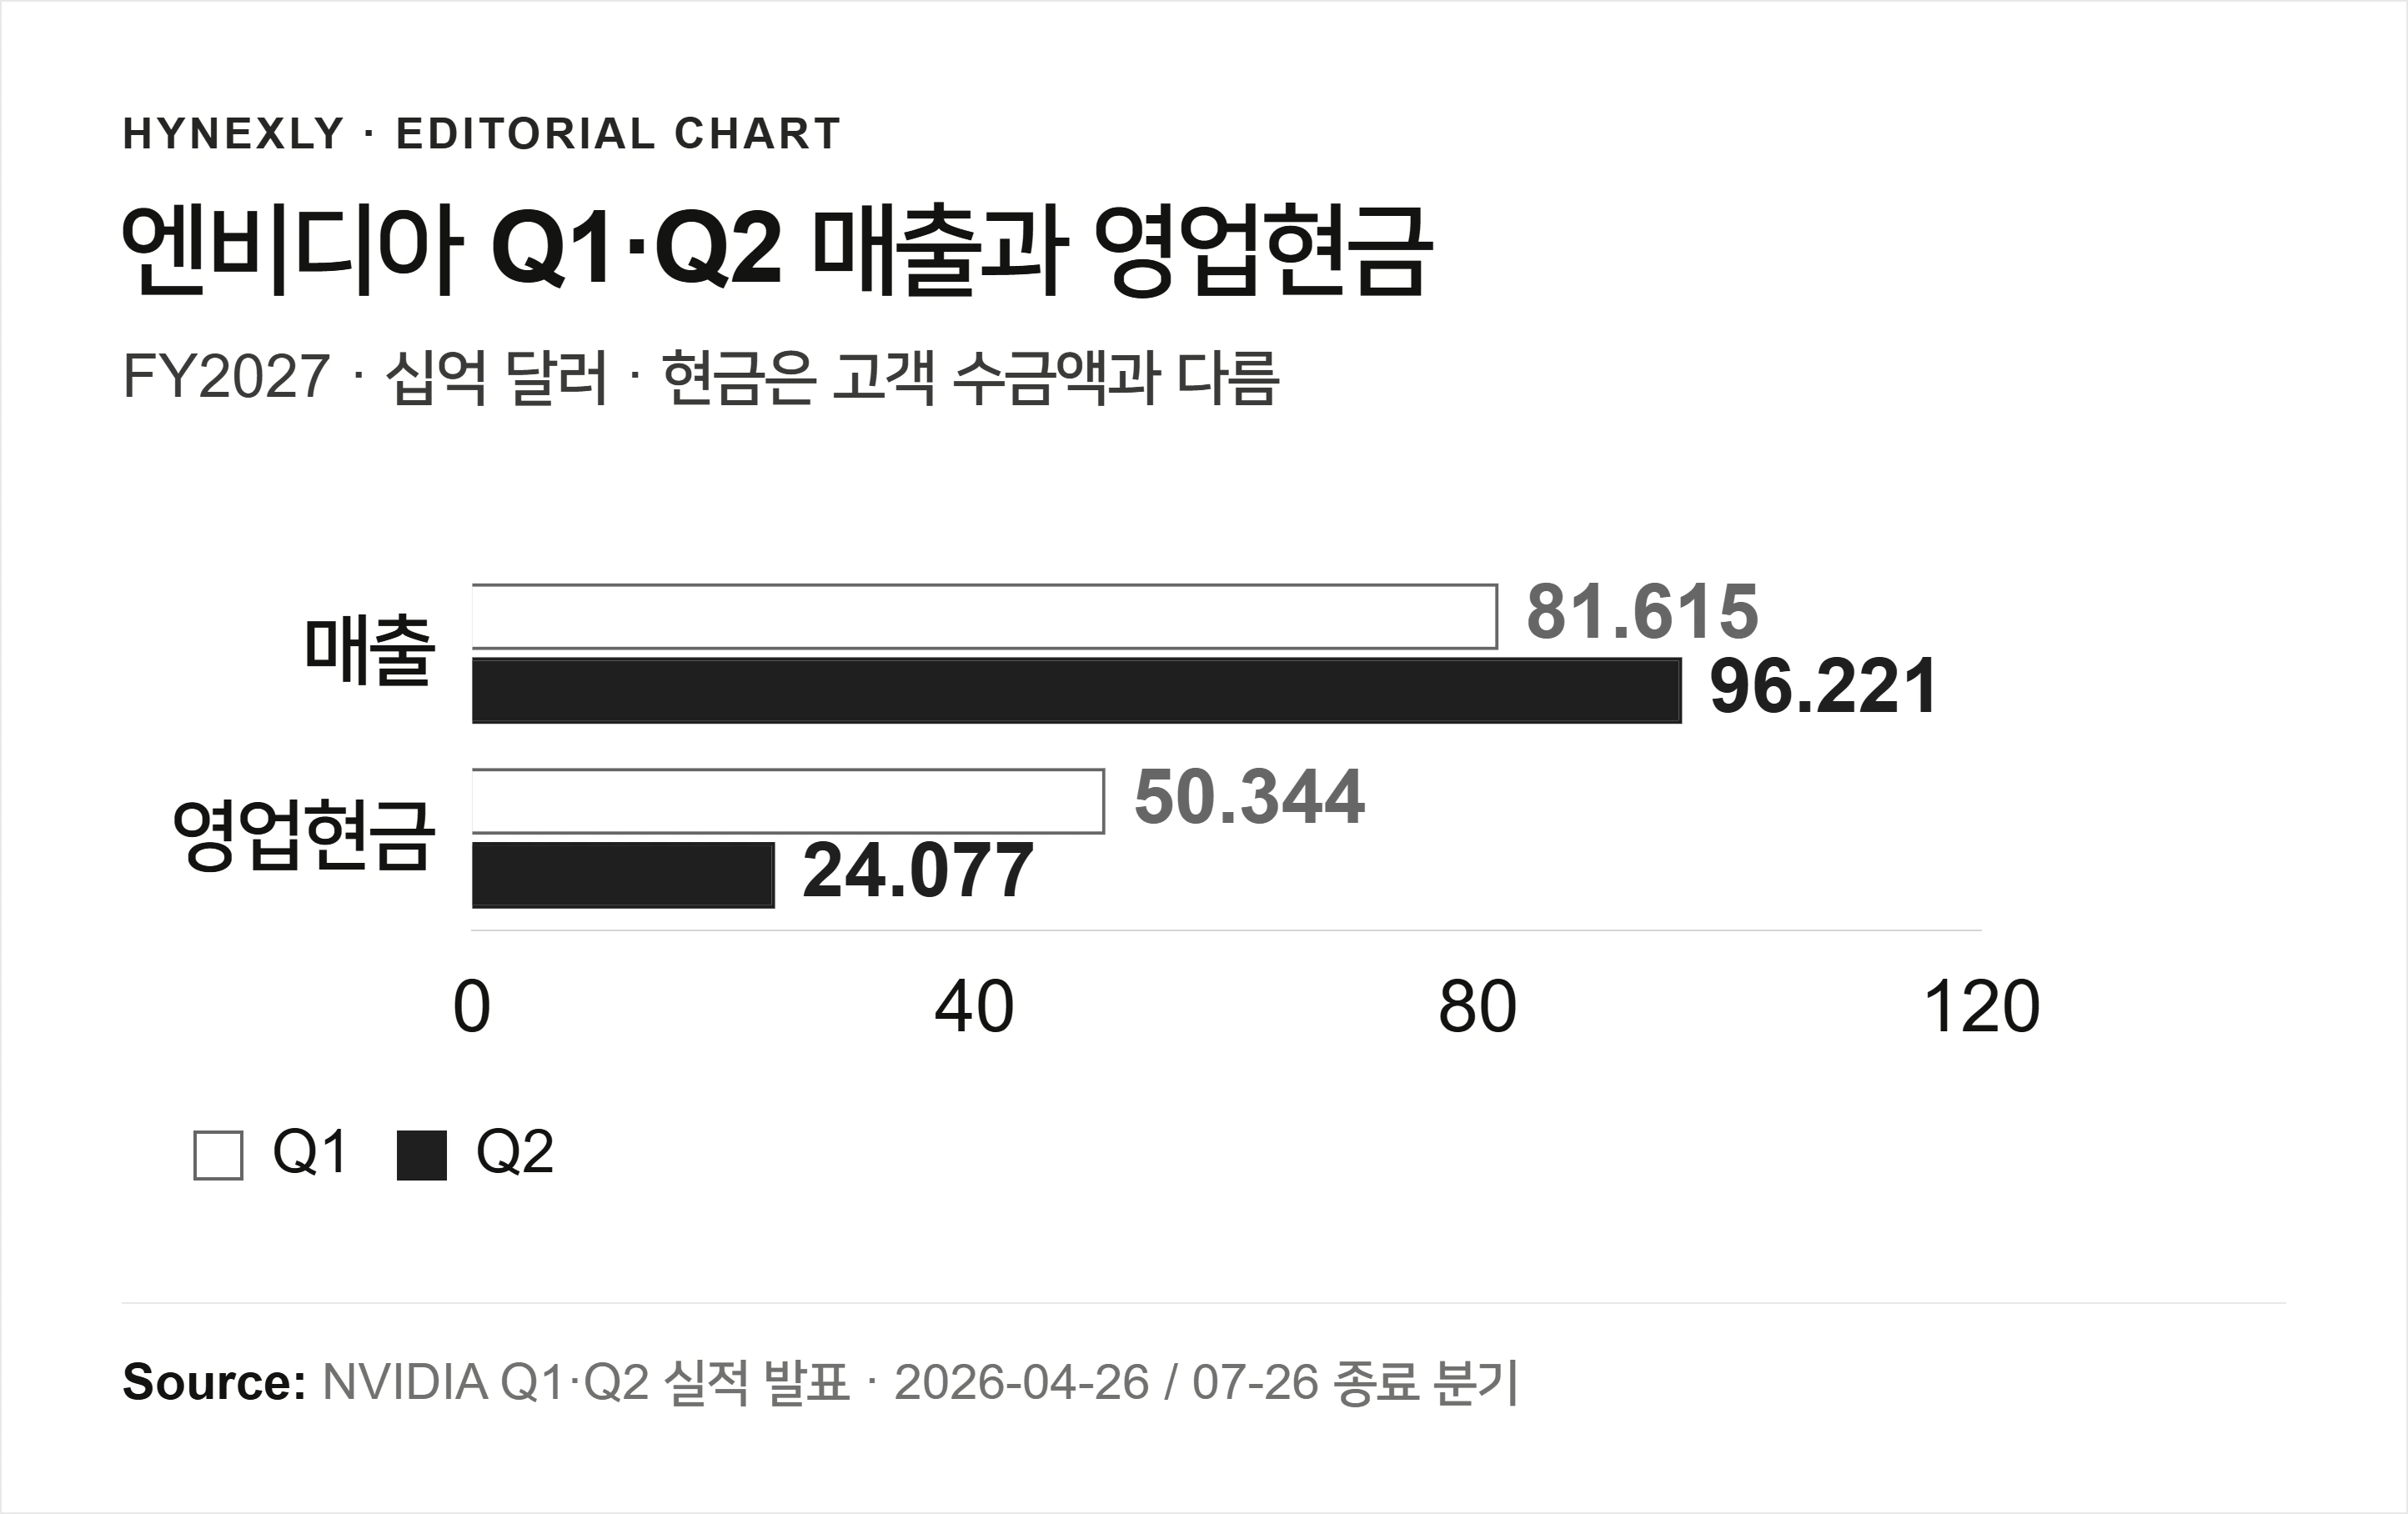
엔비디아 매출은 늘었는데, 영업현금은 왜 절반으로 줄었을까
엔비디아 Q2 매출은 늘었지만 영업현금은 줄었다. 매출채권이 전분기보다 201억 달러의 현금을 더 흡수했다. 이것만으로 고객 부도를 뜻하지는 않는다.
운영자가 직접 관리하는 미국 시장 리서치 데스크
공시, SEC EDGAR, 공식 보고서, 기업 발표와 시장 데이터에서 시작해 미국 주식과 시장을 분석합니다.
- 1차 공시와 공식 보고서 기반
- 영문·한국어 동등 편집
- 발행 전 수동 검토와 출처 확인