엔비디아·브로드컴·퀄컴, AI 매출 다음에 확인할 것
엔비디아와 브로드컴에서는 AI 관련 사업의 매출 비중을, 퀄컴에서는 기존 매출과 아마존 협업을 확인했다. 회사별로 아직 부족한 재무 근거를 짚는다.
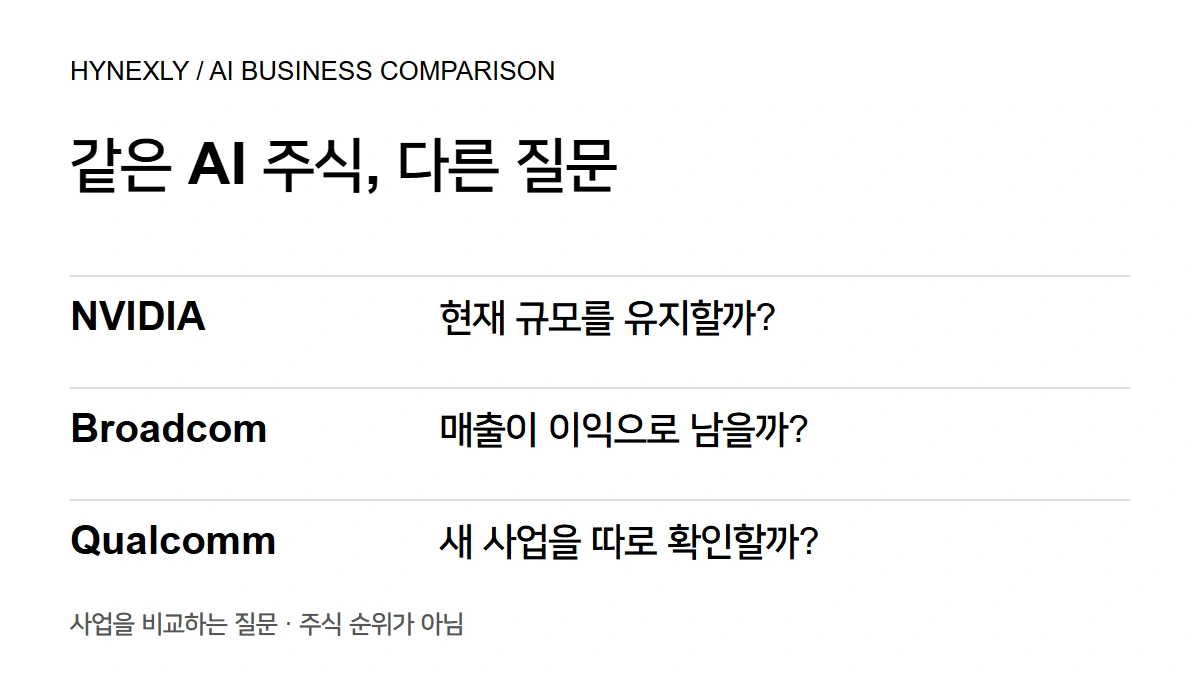
AI 관련 주식을 세 개 보유해도 같은 사업을 세 번 사는 것은 아니다. NVIDIA는 이미 매출 대부분이 데이터센터 플랫폼에서 나온다. Broadcom의 AI 반도체는 그보다 좁은 범주지만 회사 매출의 절반을 넘었다. Qualcomm에도 기존 Data Center 사업과 이름이 공개된 Amazon 협업이 있다. 다만 미래 사업 규모는 따로 확인할 문제다.
각 사업에서 이미 확인한 실적과 아직 부족한 재무 근거를 나란히 놓고 비교한다. 여기까지 구분하면 조사할 방향이 잡힌다. 어느 주식의 수익률이 가장 좋을지는 이 비교만으로 알 수 없다.
주가보다 먼저, 주식이 담고 있는 사업을 보자
| 회사 | 이미 확인한 근거 | 아직 남은 질문 |
|---|---|---|
NVIDIA | 상당한 매출을 보고하는 Data Center 플랫폼 | 이 규모가 지속적인 이익과 현금으로 남을까? |
Broadcom | 회사 매출의 절반을 넘는 AI 반도체 | AI 합계 안의 제품별 수익성은 어떨까? |
Qualcomm | 기존 Data Center 매출과 Amazon 협업 | 매출 증가 경로와 이익률을 따로 확인할 수 있을까? |
아래 공식 공시와 발표를 토대로 정리한 비교다. 투자 등급이 아니라 조사할 질문이다.
주식에는 회사 전체 사업이 담긴다. AI 관련 매출이 크다는 설명과 함께, 그 사업이 회사 안에서 차지하는 비중도 살펴야 한다. 실적과 목표를 구분하는 방법이 낯설다면 AI 매출 읽기 가이드를 먼저 참고해도 좋다.
이미 큰 사업이지만, 매출 범위는 다르다
NVIDIA의 Q2 FY2027 회사 매출에서 Data Center 플랫폼이 차지한 비중은 92.5%다. 전망을 끌어온 계산이 아니다. 분기 공시 주석 13의 정확한 수치로 계산했다. NVIDIA의 현재 매출은 이미 이 사업에 크게 의존한다.
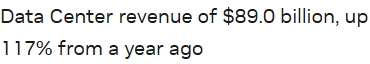
규모는 확인했지만 제품마다 얼마나 남기는지는 별도 문제다. Data Center는 NVIDIA가 시장별로 나눈 플랫폼 범주이며, AI 칩만 따로 집계한 부문이 아니다. 매출 규모가 매력적인 사업인지 판단하려면 이익률과 현금 회수도 함께 읽어야 한다. Blackwell 현금 전환 분석에서 그 다음 질문을 다룬다.
Broadcom의 56.4%는 다른 범위를 계산한 비중이다. Q3 FY2026 AI 반도체 매출을 회사 전체 매출로 나눈 값이다. 분모를 반도체 부문 매출로 좁히면 약 80.1%가 된다. 어느 쪽이 틀렸다기보다 묻는 질문이 다르다.
| 보고 분기와 사업 범위 | 해당 사업 매출 | 회사 전체 매출 | 회사 내 비중 |
|---|---|---|---|
NVIDIA Q2 FY2027 Data Center | $89.023B | $96.221B | 92.5% |
Broadcom Q3 FY2026 AI 반도체 | $16.7B | $29.591B | ≈56.4% |
Hynexly 계산. NVIDIA 10-Q 24쪽과 Broadcom 9월 2일 발표를 사용했다. 각 분기는 2026년 7월 26일과 8월 2일 종료됐다. 단위는 미 달러 십억이다. 같은 제품 범위를 비교한 표도, 시장점유율 표도 아니다.
Broadcom의 분기 공시에는 반도체 매출 $20.839B와 인프라 소프트웨어 매출 $8.752B가 나온다. 반올림한 AI 매출은 앞의 반도체 부문에 포함된다. 일부 매출을 부문 전체 매출로 나눠도 AI 사업의 이익률은 나오지 않는다. AI 합계만으로는 맞춤형 가속기와 AI 네트워킹의 매출도 나눌 수 없다. Broadcom 사업 구성 분석은 이 합계에서 빠져 있는 설명을 더 살핀다.
Qualcomm의 현재 매출을 빼놓으면 안 된다
Qualcomm을 미래 목표만 있는 회사로 설명하기 전에 Q3 FY2026 공시를 읽어야 한다. Data Center 장비·서비스 매출은 전년 동기보다 $88M 증가했다. 주된 원인은 Alphawave 인수다. 이 숫자는 매출 총액이 아니라 증가액이다.
공시에서 사업을 따로 구분할 수 있는지도 계산해 보자. 회사 매출에서 칩 사업인 QCT와 라이선스 사업인 QTL을 빼면 무엇이 남을까?
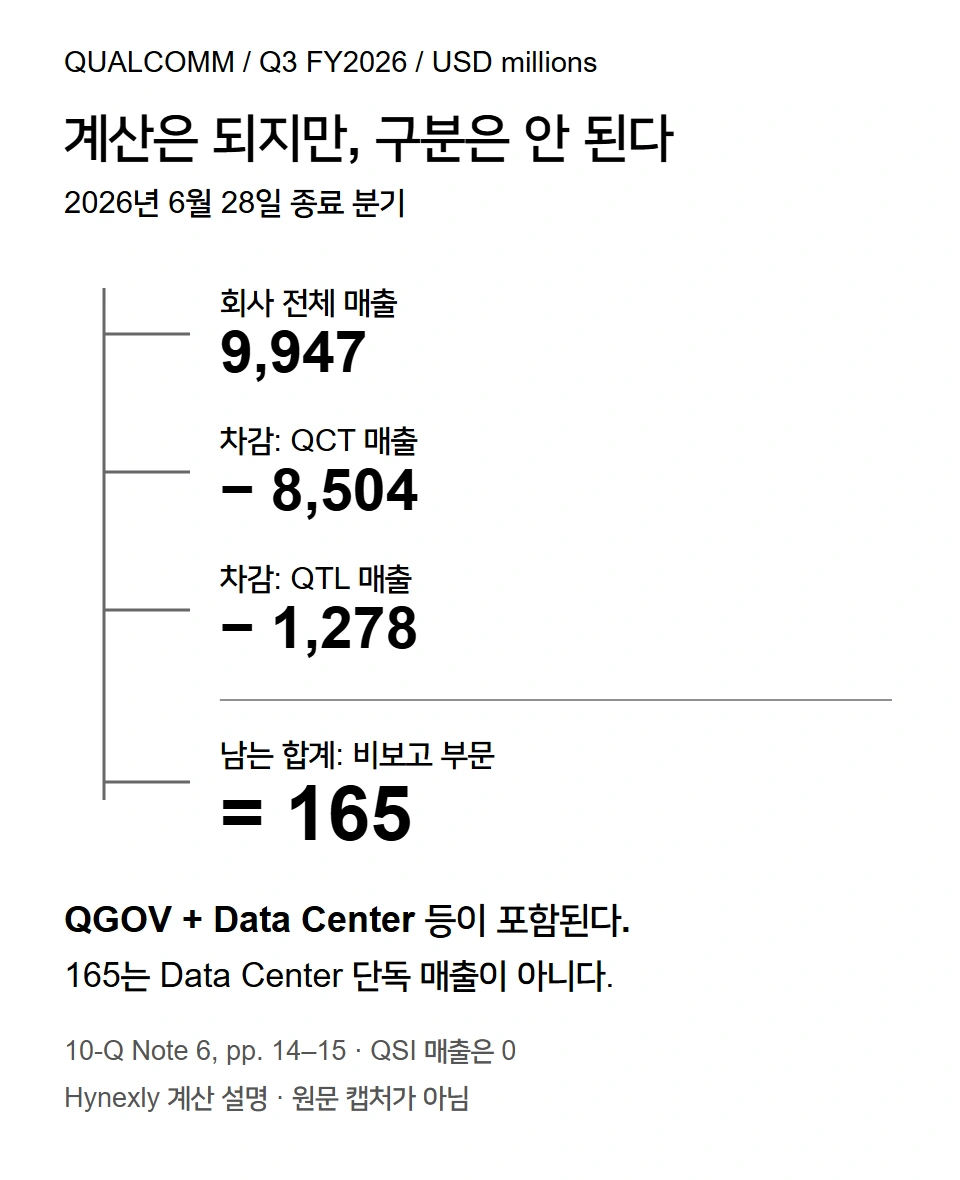
남은 합계는 회사 매출의 약 1.7%다. 여기에는 Data Center뿐 아니라 정부 대상 사업인 QGOV도 포함된다. 이 합계를 모두 Data Center로 부르면 다른 사업의 매출까지 AI 사업에 붙이게 된다. 공시로 사업 활동은 확인할 수 있지만, 이 계산에서 Data Center만의 답이 나오지는 않는다.
비교 표에 Qualcomm의 비중을 억지로 넣지 않은 까닭도 여기에 있다. 비교 가능한 별도 항목이 없어서 측정에 제한이 생긴다. 사업 매출이 없다는 근거는 아니다.
목표도 남기고, 실제 협업도 함께 보자
Qualcomm은 6월 24일 Investor Day에서 FY2029 연간 Data Center 매출 목표를 $15B 초과로 제시했다. 발표자료에는 다음과 같은 증가 경로가 담겨 있다.
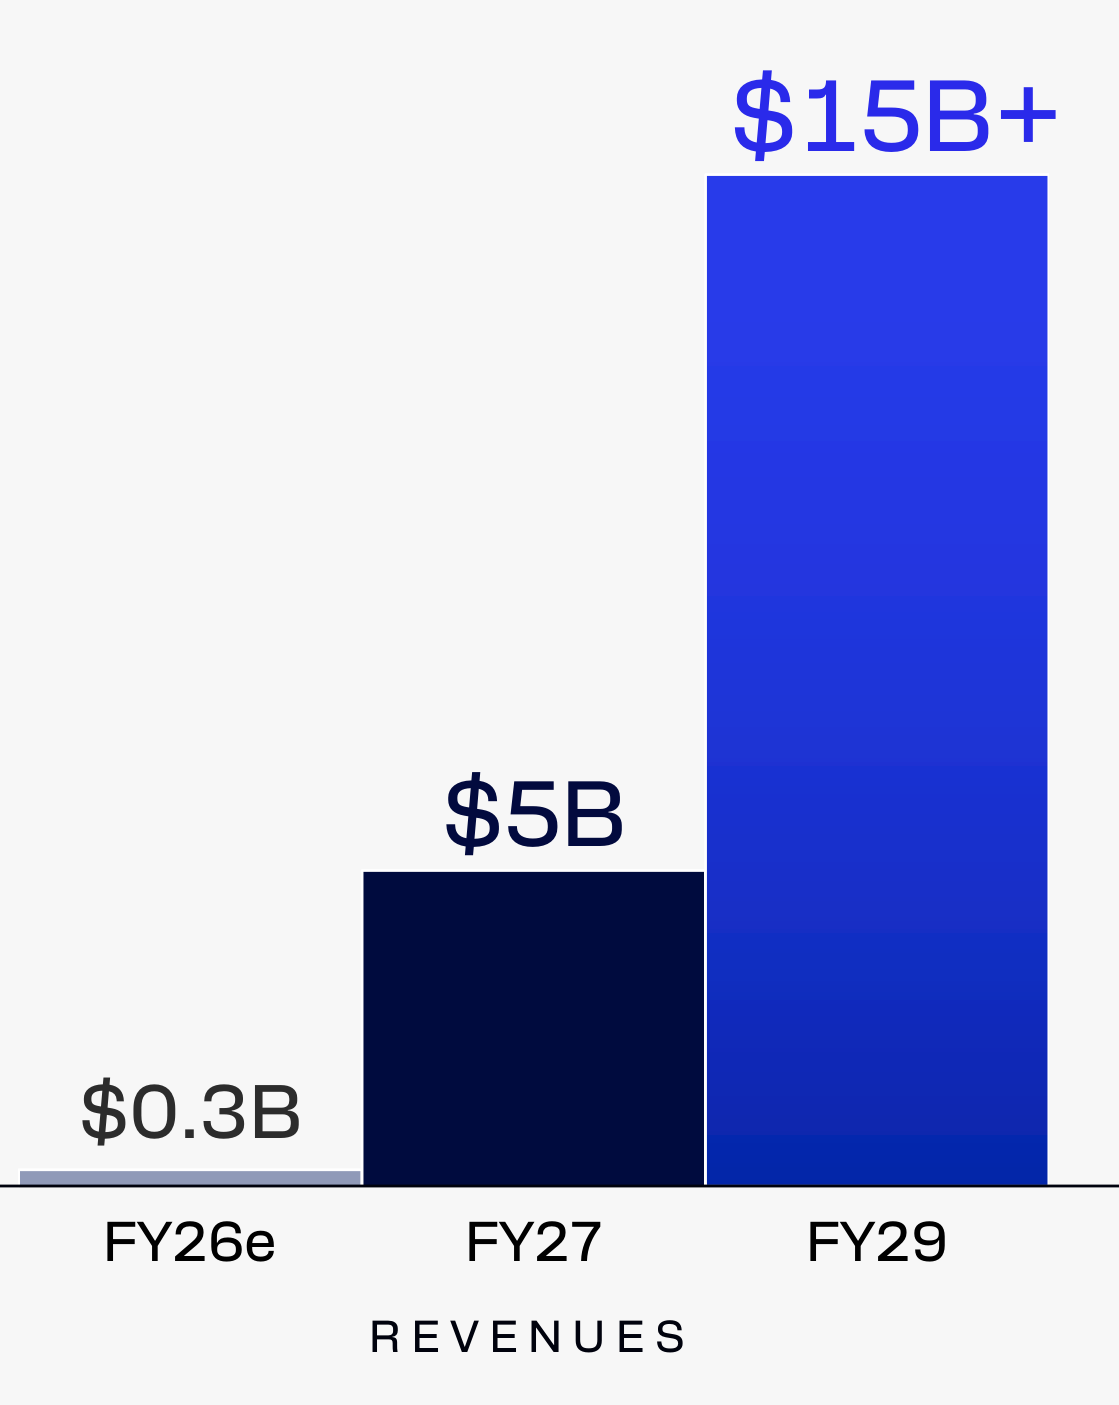
차트에는 경영진이 가려는 방향이 담겨 있다. 하지만 이 연간 목표와 이미 끝난 분기 실적 사이를 연결하는 계산은 없다. Investor Day는 미래 Data Center 사업을 QCT 안에 두지만 현재 분기 공시에서는 Data Center를 비보고 부문에 넣는다. 미래의 분류를 현재 장부에 그대로 적용하면 안 된다.
사업을 일축하기 어렵게 만드는 자료는 목표 차트만이 아니다. Qualcomm은 9월 8일 여러 세대에 걸친 Amazon 협업을 발표했다. AI 추론용 맞춤형 반도체와 광 연결 기술을 다루는 협업이다. 거래 상대방은 명확하지만 계약 금액, 매출 발생 일정, 이익률은 공개하지 않았다. 6월 분기 이후의 발표이므로 이 소식만으로 해당 분기 매출을 설명할 수도 없다.
별도 공시 항목이 생기기 전에 사업 가치가 커질 가능성은 있다. 공개 정보가 부족하다고 전략 실패로 단정하지 말아야 할 가장 강한 반론이다. 다만 실제 이행과 수익성은 계속 확인해야 한다.
시장 기대 중 무엇을 확인할 수 있나
이 글은 사업 비교이며 기업가치 평가 모델은 아니다. 날짜를 확인한 애널리스트 예상치나 현재 주가를 사용하지 않았으므로, 월가가 무엇을 이미 가격에 반영했는지 단정하지 않는다. 여기서 대조할 기준은 회사가 직접 제시한 전망이다.
| 회사 발표 | 날짜가 명시된 전망 | 함께 남길 조건 |
|---|---|---|
NVIDIA, 8월 26일 | Q3 FY2027 회사 매출 $108B, ±2% | 회사 전체 전망이며 중국 Data Center 컴퓨트 매출을 가정하지 않음 |
Broadcom, 9월 2일 | Q4 FY2026 AI 매출 $21.7B, 회사 매출 $34.8B | 회사 전망. 2026년 11월 1일은 분기 종료일이며 발표된 실적 발표일이 아님 |
Qualcomm, 7월 29일 | 비핸드셋 매출 증가율 FY2026 24%, FY2027 60% 초과 | Data Center를 포함하지만 더 넓은 사업 묶음 |
출처: NVIDIA 전망, Broadcom 전망, Qualcomm 전망. 전망은 완료된 실적도, 애널리스트 예상치도 아니다.
이 기준을 충족하면 회사의 실적 이행 여부를 확인할 수 있다. 주식이 저렴하다는 결론까지 나오지는 않는다. 매출 비중을 기대수익률처럼 쓰지 말고, 사업 실적을 별도 근거가 있는 가치 평가와 연결해야 한다.
이 비교에서도 놓치기 쉬운 것
기존 사업은 실제 매출을 확인할 수 있다는 장점이 있다. 그렇다고 현재 규모가 미래 수익률을 보장하지는 않는다. NVIDIA의 넓은 범주에서는 제품별 차이가 가려질 수 있다. Broadcom의 AI 합계가 늘어도 그 안의 제품 구성은 달라질 수 있다. Qualcomm은 이 비교에서 원하는 공시 형태가 나오기 전에 유의미한 사업 성장을 이룰 가능성도 있다.
측정상의 차이도 남는다. 회사마다 분기 종료일이 다르고 매출에 포함하는 제품도 일치하지 않는다. 분기 수치를 연간으로 환산해도 두 문제는 그대로이며 가정만 추가된다. 이 매출 비중들은 고객별 수익성, 투자 후 남는 현금, 투자자가 기대할 수익률을 측정하지 않는다.
다음 공시에서 질문을 바꿀 조건
| 회사 | 해석을 바꿀 자료 | 여전히 따로 확인할 것 |
|---|---|---|
NVIDIA | 매출 이행과 함께 나타나는 이익률·현금 회수의 개선 또는 악화 | 제품별 수익성에는 별도 근거가 필요함 |
Broadcom | Q4 실적과 AI 제품 구성·수익성에 대한 더 구체적인 설명 | 매출 합계만으로 두 질문 모두에 답할 수 없음 |
Qualcomm | 별도로 구분한 Data Center 매출 추이, 출하 단계 또는 수익성 | 고객 발표만으로 연간 목표 달성을 확정할 수 없음 |
예상 결과가 아니라 후속 확인 항목이다. 검토일: 2026년 9월 24일 KST.
다음 헤드라인의 숫자가 커졌다는 이유만으로 판단을 바꾸기보다, 공개되는 설명이 나아질 때 비교의 한계를 좁혀야 한다. 매출에서 이익으로 질문을 옮기려면 AMD Data Center 이익 검증을 이어 읽으면 좋다. 보고된 사업이 더 많은 이익을 내고 그 성장을 현금으로 바꾸는지 살핀다.
같은 공급망의 다른 부분을 보려면 Micron 계약·사이클 분석에서 가격과 출하량을 구분할 수 있다. SK hynix ADR 가격 차이 분석은 미국에서 거래하는 권리가 무엇을 나타내는지 묻는다. 이 두 질문도 AI 매출 순위 안에 넣을 일은 아니다.
검토 방법과 고지
공식 회사 자료를 2026년 9월 24일 KST에 검토했다. 모든 금액은 미 달러이며 B는 십억, M은 백만을 뜻한다. 각 회사의 해당 분기를 사용하고 비중은 소수점 한 자리로 반올림했다. Broadcom의 AI 입력값도 반올림돼 있어 정밀도에 제한이 있다. Qualcomm의 잔여 합계는 여러 사업을 묶은 값이며 Data Center 매출 추정치가 아니다. 분기를 연간으로 환산하거나 공개하지 않은 제품 이익률을 만들어 넣지 않았다.
자료 정리, 초안과 시각자료 제작에 AI를 활용했다. 분석의 책임은 Hynexly에 있다. 일반적인 교육용 정보이며 개인 맞춤 투자 조언이나 종목 등급이 아니다.
자주 묻는 질문
있다. Q3 FY2026 공시에는 Alphawave 인수의 영향으로 전년 동기보다 $88M 늘었다고 적혀 있다. 다만 이 수치는 증가액이며 Data Center 매출 총액이 아니다.
각 회사 안에서 서로 다른 사업의 비중을 계산한 것이다. NVIDIA의 넓은 Data Center 플랫폼과 Broadcom의 AI 반도체 범주를 같은 제품 시장의 점유율처럼 비교할 수 없다.
아니다. 2026년 6월 24일에 제시한 FY2029 연간 Data Center 목표다. 보고된 분기 실적도, 이 글에서 새로 재확인한 전망도 아니다.
이 글에서 인용하거나 연결된 1차 출처입니다. 각 링크를 통해 원문을 직접 확인할 수 있습니다.
- NVIDIA Q2 FY2027 Form 10-Q, Note 13 p. 24
- NVIDIA Q2 FY2027 release, August 26
- Broadcom Q3 FY2026 release, September 2
- Broadcom Q3 FY2026 Form 10-Q
- Qualcomm Q3 FY2026 Form 10-Q, Note 6 and MD&A
- Qualcomm Investor Day strategy, June 24
- Qualcomm Investor Day business update, p. 11
- Qualcomm–Amazon collaboration, September 8
- Qualcomm Q3 FY2026 release, July 29
- presentationgo.com/presentation/two-option-comparison-powerpoint
다음으로 확인할 근거의 빈틈을 선택하세요.
AI 매출, 실적인가 전망인가부터 확인하자
브로드컴 전망과 실제 결과, 엔비디아의 재분류 전후 성장률, 퀄컴의 장기 목표를 직접 대조하며 AI 매출을 읽는 방법.
운영자가 직접 관리하는 미국 시장 리서치 데스크
공시, SEC EDGAR, 공식 보고서, 기업 발표와 시장 데이터에서 시작해 미국 주식과 시장을 분석합니다.
- 1차 공시와 공식 보고서 기반
- 영문·한국어 동등 편집
- 발행 전 수동 검토와 출처 확인