AI 매출, 실적인가 전망인가부터 확인하자
브로드컴 전망과 실제 결과, 엔비디아의 재분류 전후 성장률, 퀄컴의 장기 목표를 직접 대조하며 AI 매출을 읽는 방법.
AI 매출 두 개를 비교하기 전에, 둘 다 이미 발생한 매출인지부터 확인하자. 끝난 분기의 실적과 전망, 장기 목표는 제목만 보면 비슷해 보인다. 기록할 때는 구분해야 한다.
상태·기간·사업 범위·원문 연결·다음 확인 사항을 적으면 된다. 이 다섯 칸으로 살 종목을 고를 수는 없다. 대신 지금 하려는 비교가 근거에 맞는지는 판단할 수 있다.
원문으로 돌아갈 수 있게 적는다
| 항목 | 자료에서 옮겨 적을 내용 |
|---|---|
상태 | 보고된 실적, 회사 전망, 장기 목표 중 무엇인가 |
기간 | 회계 분기 또는 연도와 그 종료일 |
사업 범위 | 포함하는 제품·고객과 포함하지 않는 영역 |
원문 연결 | 해당 공시·발표와 조정 내역, 분류 변경 |
다음 확인 사항 | 해석을 바꿀 실적·정의·추가 공시 |
Hynexly의 자료 읽기 방법이다. SEC가 정한 공식 체크리스트는 아니다.
원문 연결은 숫자가 어디서 나왔는지 되짚는 과정이다. 공시에서 같은 값을 찾을 수 있는가. 어느 사업부에 포함되는가. 정의가 달라졌다면 과거 비교 수치도 새 기준으로 다시 제시했는가.
SEC의 2020년 경영 지표 지침은 지표의 정의·계산법·유용성을 설명하고, 중요한 산출 방식이 바뀌면 추가 맥락을 제공하도록 한다. 그렇다고 모든 회사에 공통인 AI 매출 항목이 생기는 것은 아니다. 재무제표 옆에 실린 지표라고 해서 각각 감사받은 항목으로 볼 수도 없다. Investor.gov의 10-K 안내를 보면 사업 설명, 위험 요인, 경영진 논의, 감사받은 재무제표를 구분해 찾을 수 있다. 아래에서 읽을 엔비디아 분기 재무제표에는 미감사 표시가 붙어 있다.
실제 자료에 적용해 보자. 첫 사례는 이제 결과를 확인할 수 있는 과거 전망이다.
브로드컴의 옛 전망에는 이제 결과가 있다
브로드컴은 6월 3일 발표에서 Q3 FY2026 AI 반도체 매출을 $16.0B로 예상했다. 9월 2일에는 같은 분기의 실적을 $16.7B로 발표했다. 둘 다 2026년 8월 2일에 끝난 기간을 가리킨다. B는 미 달러 십억 단위다.
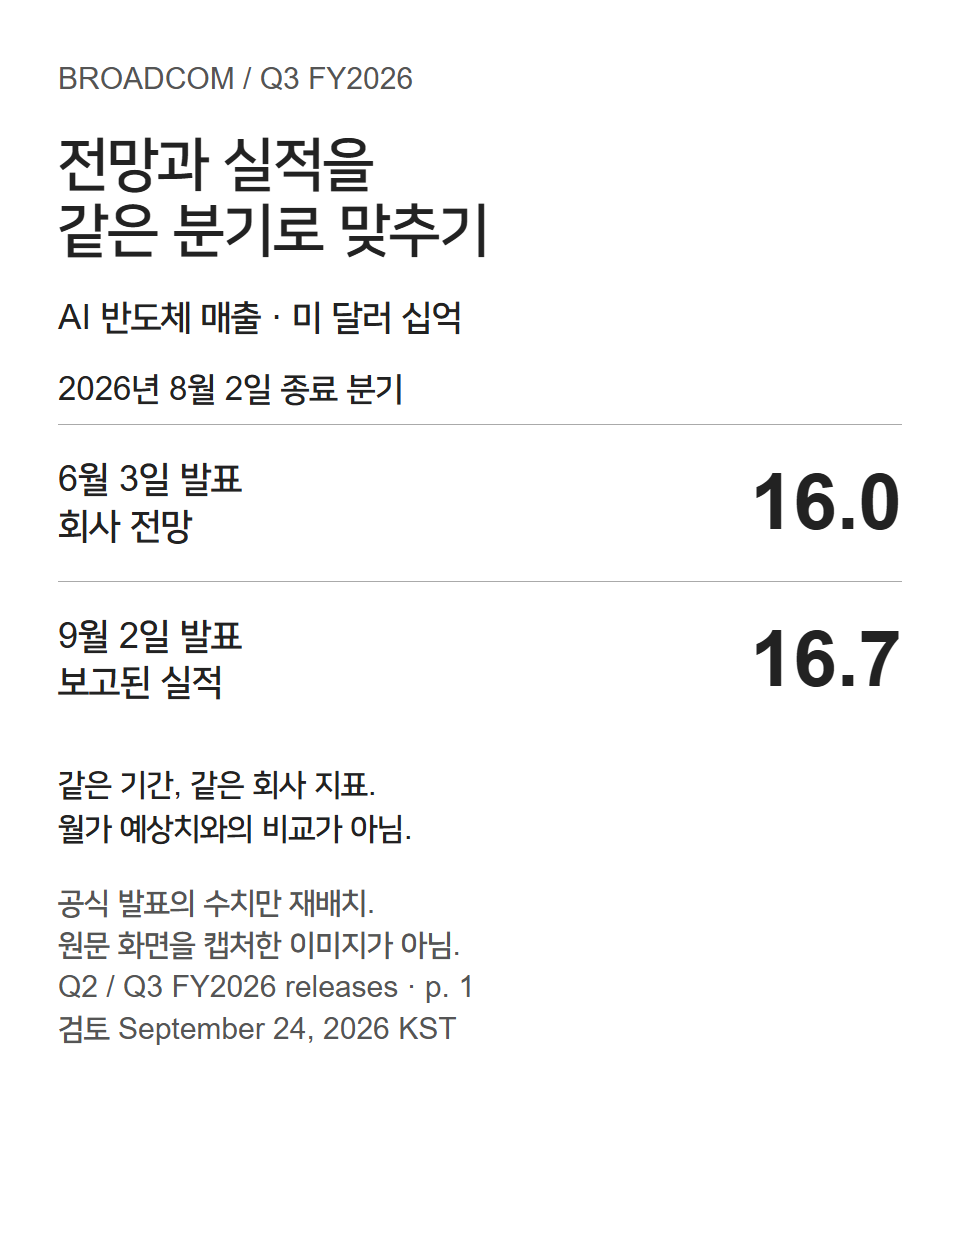
증거 자료: 브로드컴 6월 3일 전망 1쪽과 9월 2일 실적 1쪽의 수치를 읽기 쉽게 재배치했다. 원문 화면 캡처가 아니다. 미 달러 십억 단위, 2026년 9월 24일 한국 시간 기준 검토.
실적은 앞선 전망보다 $0.7B 많았다. 이 차이를 $16.0B로 나누면 약 4.4%다. 회사·지표·회계 기간이 같아서 가능한 비교다. 입력값이 반올림된 수치인 만큼 계산 결과에도 그보다 정밀한 의미를 부여하지 않는다.
전분기 대비 성장률은 아니다. 분모가 이전 분기 매출이 아니라 같은 분기를 예상한 값이기 때문이다. 실적 발표 직전 애널리스트들이 더 높은 수치를 기대했는지도 이 계산으로는 알 수 없다. 월가 예상과 비교하려면 시점이 확인된 별도 자료가 필요하다.
| 완성한 기록 | 브로드컴 사례 |
|---|---|
상태 | Q3 보고 실적 $16.7B |
기간 | Q3 FY2026, 2026년 8월 2일 종료 |
범위 | AI 반도체 매출. 브로드컴 전체 매출이 아님 |
원문 연결 | 6월 3일 회사 전망 $16.0B → 9월 2일 실제 결과 |
다음 확인 | 9월 2일 제시한 Q4 전망 $21.7B와 실제 결과 비교. 해당 분기는 2026년 11월 1일 종료 |
$21.7B는 여전히 회사 전망이다. 11월 1일은 분기 종료일이지 실적 발표 예정일이 아니다.
좋은 실적을 굳이 깎아내릴 필요는 없다. 브로드컴은 자신이 예상했던 것보다 많은 매출을 냈다. 다만 Q3가 잘 나왔다고 Q4 전망까지 보고된 실적으로 바꿔 읽지는 말자. 한 번의 예측 결과로 이후 분기의 예측 정확성까지 입증되지는 않는다.
다음 사례는 조금 더 까다롭다. 두 숫자 모두 보고된 실적인데 함께 쓰면 성장률 비교가 틀어진다.
맞았던 엔비디아 숫자도 분모로는 틀릴 수 있다
엔비디아의 원래 Q1 FY2027 공시에서 Hyperscale 매출은 $37,869M이었다. Q2 공시에는 같은 Q1이 $43,050M으로 나온다. 분기는 여전히 2026년 4월 26일에 끝났다. 무엇이 바뀌었을까. M은 미 달러 백만 단위다.
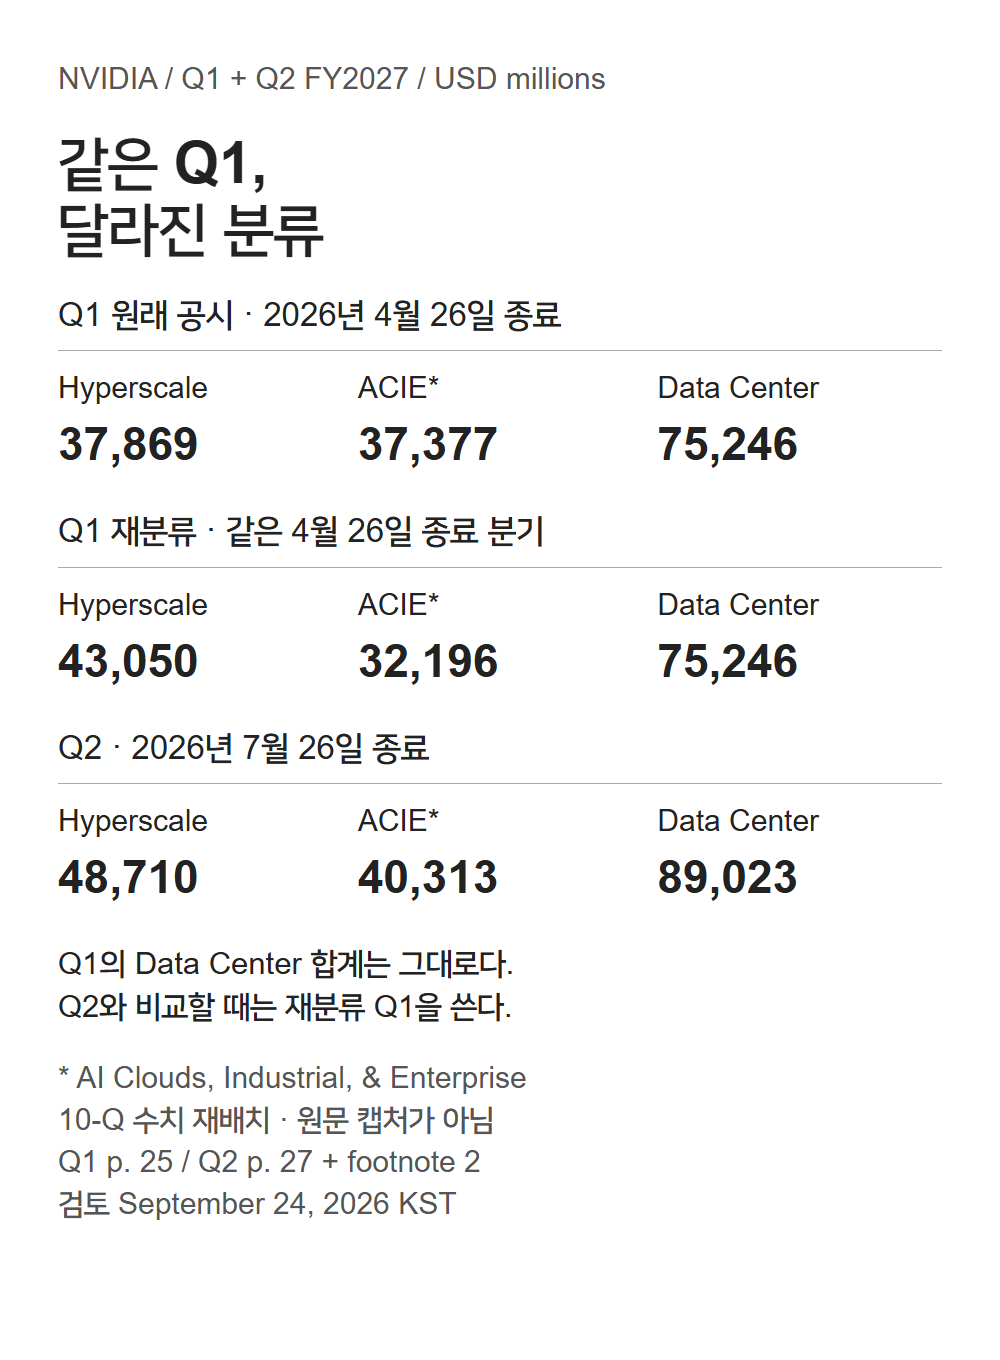
증거 자료: Q1 10-Q의 MD&A 25쪽과 Q2 10-Q의 MD&A 27쪽 및 주석 2 수치를 재배치했다. 원문 캡처가 아니다. 미 달러 백만 단위이며 Q1은 2026년 4월 26일, Q2는 7월 26일 종료다. ACIE는 AI Clouds, Industrial, & Enterprise다.
주석에 따르면 엔비디아는 한 회사의 사업 모델이 달라져 그 회사를 ACIE에서 Hyperscale로 옮기고 과거 기간도 재분류했다. 회사 이름은 밝히지 않았다. 비교를 바로잡는 데 그 이름을 추측할 필요는 없다.
같은 Q1에서 Hyperscale은 $5,181M 늘고 ACIE는 $5,181M 줄었다. Data Center는 $75,246M 그대로다. 분류가 바뀐 것이지 해당 분기에 매출이 추가로 생긴 것이 아니다.
Q2 Hyperscale 매출은 $48,710M이다. 두 버전의 Q1을 각각 분모로 쓰면 이렇게 달라진다.
| 계산 | 결과 | 해석 |
|---|---|---|
(48,710 ÷ 43,050 − 1) × 100 | 13.1% | 같은 분류 기준. 전분기 대비 비교에 사용 가능 |
(48,710 ÷ 37,869 − 1) × 100 | 28.6% | 다른 분류 기준을 섞음. 동일 기준 성장률로 사용 불가 |
두 공시를 이용한 Hynexly 계산. 입력값은 미 달러 백만 단위다. 반기 수치에서 역산하지 않고 명시된 재분류 Q1 행을 쓴다.
분모 선택만으로 15.5%포인트가 벌어진다. 더 큰 비율을 같은 성장에 대한 또 다른 추정치로 받아들이면 안 된다. 비교하는 대상의 범위부터 어긋나 있다.
그래서 옛 숫자만 저장해서는 부족하다. 당시 공시일과 정의를 함께 남기고 새 자료의 비교 주석을 읽은 뒤 계산해야 한다. 엔비디아 보고 체계 변경 해설에서는 새 분류로 알 수 있는 내용과 여전히 확인하기 어려운 부분을 더 자세히 다뤘다.
퀄컴의 목표는 목표대로 남겨둔다
퀄컴은 2026년 6월 24일 Investor Day에서 QCT 내 Data Center 매출을 FY2029까지 연간 $15B 초과로 키우겠다는 목표를 내놨다. 발표일이 있는 연간 목표다. 경쟁사의 완료된 분기 매출 옆에 놓고 둘 다 현재 사업 규모인 것처럼 비교하면 맞지 않는다.
| 목표 기록 | 적을 내용 |
|---|---|
발표 내용 | FY2029까지 Data Center 매출 $15B 초과 |
출처와 상태 | 2026년 6월 24일 Investor Day의 경영진 목표 |
범위 | QCT 내 Data Center. 퀄컴 전체 매출이 아님 |
다음에 찾을 자료 | 목표로 가는 경로를 검증할 고객·제품·보고 매출의 시점별 근거 |
출처: 퀄컴 6월 24일 전략 발표. 이 글의 검토일에 목표를 새로 재확인했다는 의미가 아니다.
아예 버리면 경영진이 어떤 사업을 만들려는지 읽을 자료가 사라진다. 반대로 달성된 실적으로 취급하면 발표문에 없는 근거를 보태게 된다. 목표는 남기고 그곳까지 가는 경로를 따로 검증하면 된다. ‘초과’를 정확한 도착값으로 바꾸거나 경쟁사의 최근 분기 매출에 4를 곱해 비교용 연간 전망을 만들어서는 안 된다.
기록이 정확해도 투자 판단은 남는다
회사 고유 지표는 큰 회계 사업부 안에 가려진 사업을 이해하는 데 도움이 될 수 있다. 전망이 있어야 나중에 경영진의 실제 결과를 당시 발언과 비교할 수도 있다. 완벽한 조정 내역이 없으면 비교 범위가 제한된다. 그것만으로 허위 공시나 매출 부재를 단정할 수는 없다.
| 기록으로 확인할 수 있는 것 | 기록만으로 알 수 없는 것 |
|---|---|
회사가 보고하거나 전망한 내용 | 현재 주가에서 좋은 수익을 얻을지 |
기간을 맞춘 수치 비교 | 고객별 수익성과 미래 수요 |
공개된 재분류의 영향 | 변화에 작용한 모든 사업상 원인 |
발표 시점과 범위가 있는 목표 | 실행 결과가 목표에 도달할지 |
방법의 한계를 구분한 표다. 엔비디아·브로드컴·퀄컴의 순위가 아니다.
AI라는 말도 조심해서 써야 한다. 여기서 읽은 엔비디아 Data Center 플랫폼, 브로드컴 AI 반도체 항목, 퀄컴의 미래 Data Center 사업은 범위가 서로 다르다. 표시를 정확히 하면 차이가 잘 드러날 뿐, 차이 자체가 사라지지는 않는다.
비교할 수 있는 데까지 비교한다
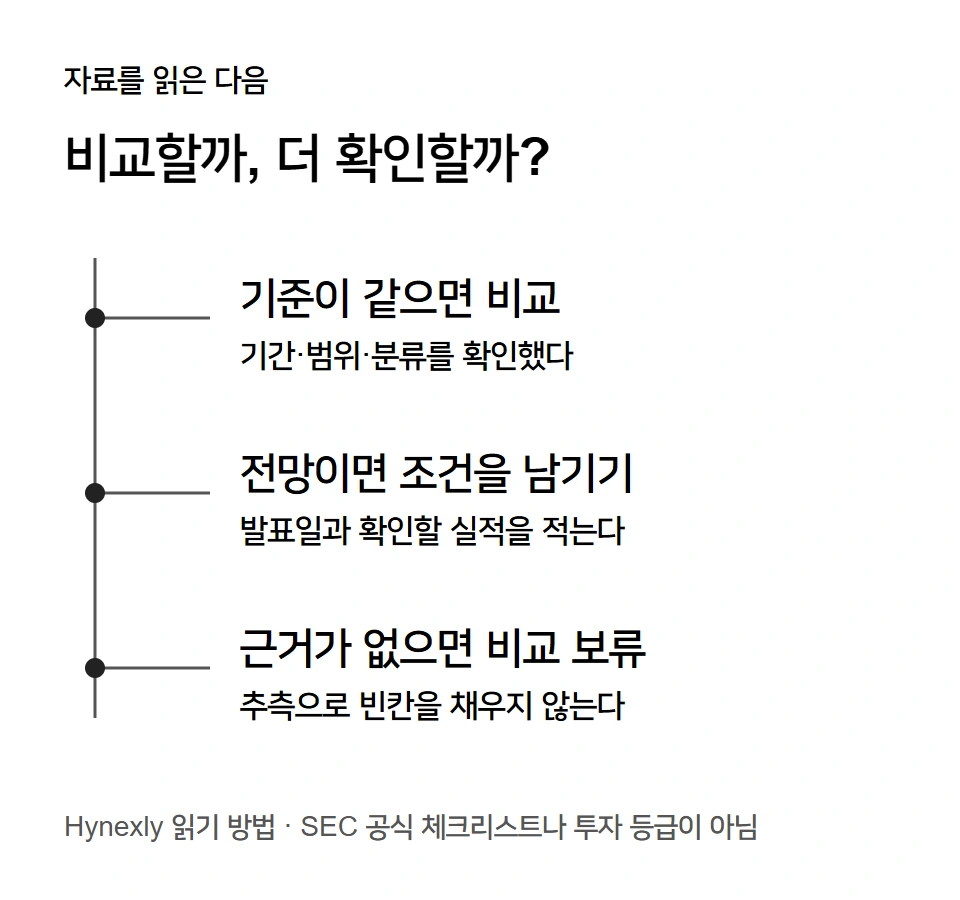
설명 그림: Hynexly의 자료 읽기 방법이다. 세 갈래는 근거를 다루는 방식이며 투자 등급이 아니다. 배치 참고: Presentation template by PresentationGO.com. 연결선 구성 원리만 참고하고 그림과 문구는 새로 만들었다.
다음 발표를 읽을 때는 성장률 문장을 쓰기 전에 다섯 칸을 채워보자. 실적의 기준이 맞으면 비교한다. 전망은 날짜와 조건을 붙여 기록에 남긴다. 분류를 연결할 근거가 빠졌다면 자료가 나올 때까지 그 비교를 보류한다.
엔비디아·브로드컴·퀄컴 근거 비교 글에 이 방법을 적용해 볼 수 있다. 처음 할 일은 가장 큰 숫자를 고르는 것이 아니다. 각 숫자가 실제로 어떤 질문에 답하는지 판단하는 일이다.
AI 밖에서도 연습해 보자. 사업 범위를 적는 칸을 이용해 테슬라의 인도량과 투자 후 현금, 넷플릭스의 광고 전망과 이익 근거를 구분해 볼 수 있다. 제목에 등장한 지표가 무엇을 측정하지 않는지 먼저 적으면 다른 질문에 그 숫자를 가져다 쓰는 실수를 줄일 수 있다.
자료와 계산 방법
연결한 회사 발표·공시·SEC 자료를 사용했다. 계산에는 원문에 표시된 수치를 썼고 반올림과 정의 차이는 결과 옆에 적었다. AI가 자료 정리·초안·그림 제작을 도왔으며 분석 책임은 Hynexly에 있다. 현재 주가나 애널리스트 예상치는 사용하지 않았다.
이 글은 교육 목적의 분석이며 개인별 투자 자문이 아니다.
자주 묻는 질문
아니다. 회사가 포함한 제품·고객의 범위와 공시 사업부와의 관계부터 확인해야 다른 회사와 비교할 수 있다.
아니다. 회사 전망과의 비교에는 경영진이 발표한 당시 수치를 쓴다. 월가 예상과 비교하려면 별도로 출처와 시점이 확인된 애널리스트 예상치가 필요하다.
현재 실적과 같은 분류 기준으로 제시된 과거 수치를 쓰고 변경 이유를 읽는다. 원래 수치는 당시 기록으로 남긴다.
이 글에서 인용하거나 연결된 1차 출처입니다. 각 링크를 통해 원문을 직접 확인할 수 있습니다.
다음으로 확인할 근거의 빈틈을 선택하세요.
엔비디아·브로드컴·퀄컴, AI 매출 다음에 확인할 것
엔비디아와 브로드컴에서는 AI 관련 사업의 매출 비중을, 퀄컴에서는 기존 매출과 아마존 협업을 확인했다. 회사별로 아직 부족한 재무 근거를 짚는다.
운영자가 직접 관리하는 미국 시장 리서치 데스크
공시, SEC EDGAR, 공식 보고서, 기업 발표와 시장 데이터에서 시작해 미국 주식과 시장을 분석합니다.
- 1차 공시와 공식 보고서 기반
- 영문·한국어 동등 편집
- 발행 전 수동 검토와 출처 확인